Qué impuestos paga quien vende una vivienda
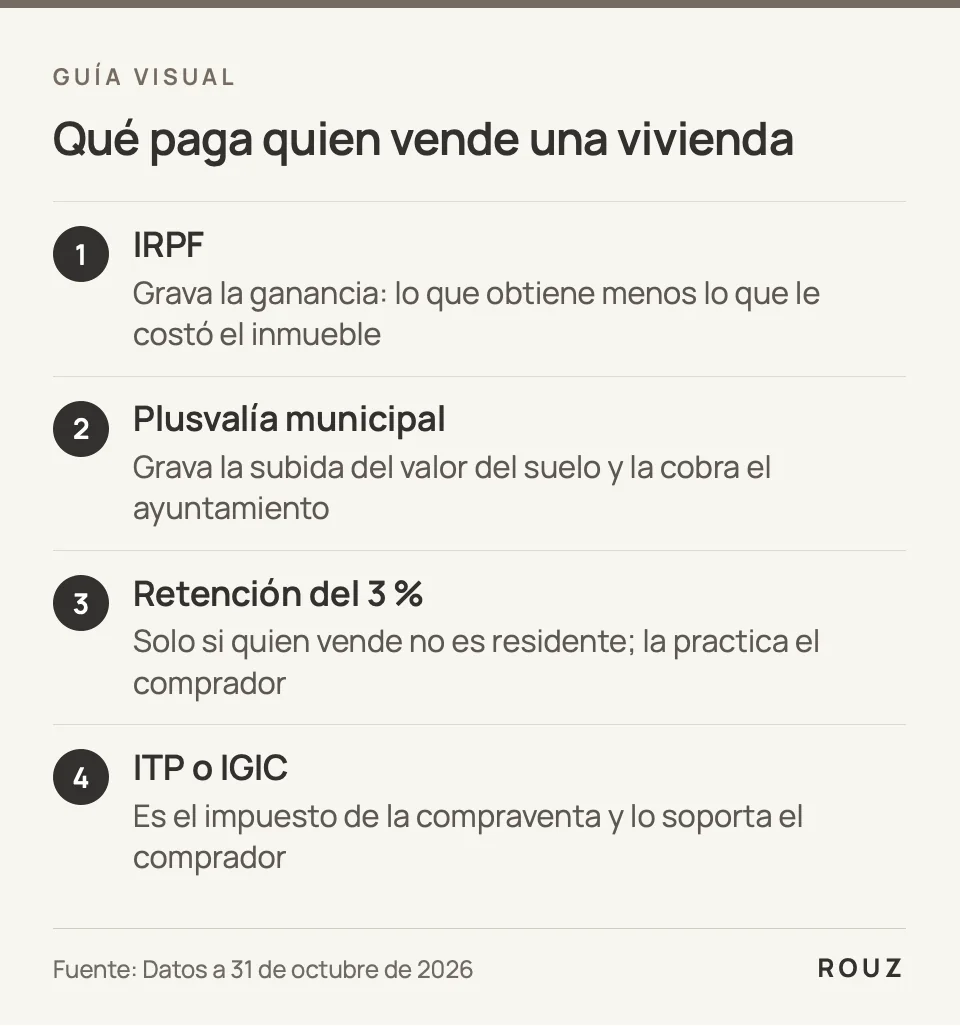
Cuando se vende una vivienda intervienen tres cuentas distintas, cada una con su administración y sus reglas. Separarlas evita sorpresas.
- IRPF (Impuesto sobre la Renta de las Personas Físicas). Grava la ganancia patrimonial: la diferencia entre lo que le costó el inmueble y lo que obtiene al venderlo. Lo cobra la Agencia Tributaria y se declara en la renta del año en que se vende, porque las ganancias se imputan al periodo en que se produce la venta (artículo 14.1.c de la Ley 35/2006). Si no hay ganancia, no hay IRPF.
- Plusvalía municipal (Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana). Grava la subida del valor del suelo, no la del edificio, y la cobra el ayuntamiento. En una venta, el contribuyente es quien vende (artículo 106.1.b del Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales, que abreviamos como TRLRHL).
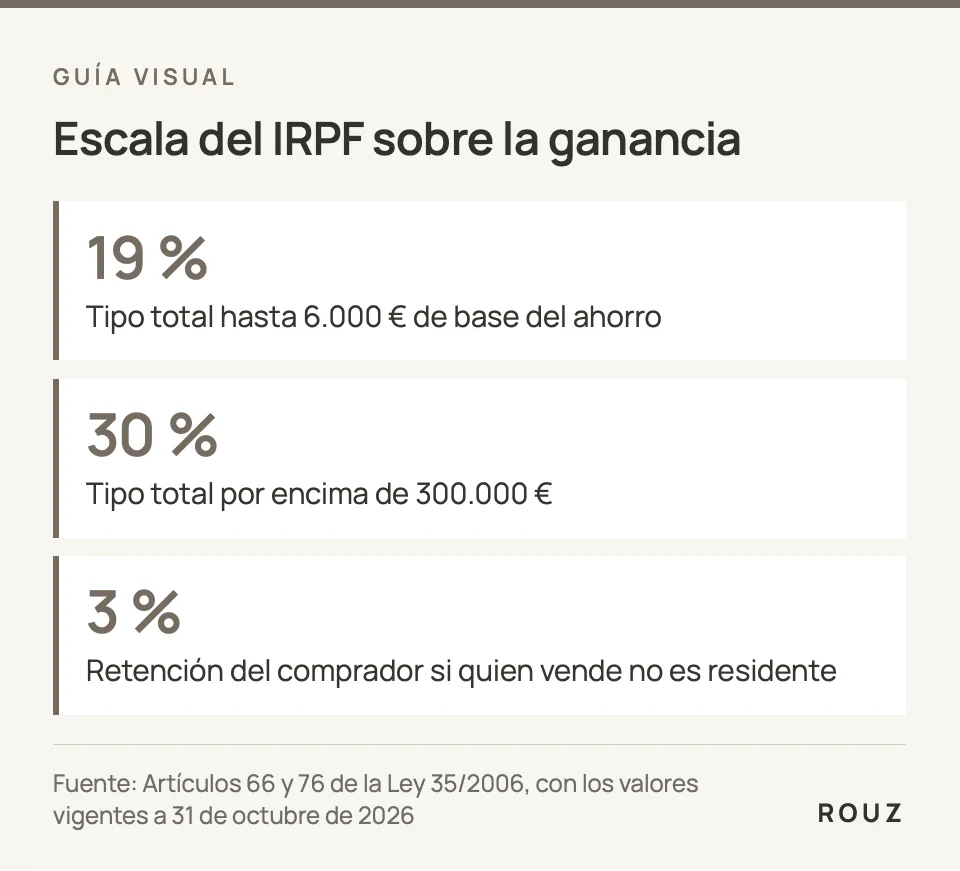
- Retención del 3 %, solo si quien vende no es residente fiscal en España. La practica el comprador sobre la contraprestación acordada (artículo 25.2 del texto refundido de la Ley del IRNR, aprobado por el Real Decreto Legislativo 5/2004, vigente a 31 de octubre de 2026) y es un anticipo del impuesto del vendedor, no un coste añadido. Está explicada en retención del 3 % al comprar a un vendedor no residente (modelo 211), y la declaración que presenta el no residente, en modelo 210 para no residentes con vivienda en Tenerife; aquí no las repetimos.
El impuesto de la compraventa, en cambio, no es de quien vende: es el IGIC si es la primera entrega de un promotor y el ITP si la vivienda es usada, y lo soporta el comprador (lo detallamos en gastos e impuestos al comprar vivienda en Canarias). Y si la vivienda procede de una herencia, hay pasos previos que cambian las cuentas: vender una casa heredada.
IRPF: cómo se calcula la ganancia
La Ley 35/2006 (artículos 33 a 36) calcula la ganancia restando al valor de transmisión el valor de adquisición:
- Valor de adquisición: lo que pagó por el inmueble, más el coste de las inversiones y mejoras que haya hecho, más los gastos y tributos de la compra (notaría, registro, ITP o IGIC), sin contar los intereses del préstamo; si el inmueble estuvo alquilado, se minora además en las amortizaciones que correspondan (artículo 35.1).
- Valor de transmisión: el precio real de la venta, menos los gastos y tributos de la venta que pague usted (artículo 35.2). Si el precio fuera inferior al valor normal de mercado, prevalece el de mercado.
- Si lo heredó o se lo donaron, el valor de adquisición es el que resulte del Impuesto sobre Sucesiones y Donaciones, sin que pueda exceder del valor de mercado (artículo 36).
- Si lo adquirió antes del 31 de diciembre de 1994, hay reglas transitorias propias (disposición transitoria novena). Conviene que las calcule un asesor.
La ganancia se suma a las demás rentas del ahorro (intereses, dividendos) y tributa con la escala del ahorro, que es la suma de la parte estatal (artículo 66) y la autonómica (artículo 76), con los valores vigentes a 31 de octubre de 2026:
| Parte de la base del ahorro | Tipo total |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Si vende con pérdida, no paga IRPF; la pérdida se compensa con otras ganancias patrimoniales del mismo año y, con límites, durante los cuatro años siguientes (artículo 49 de la Ley 35/2006). Si era su vivienda habitual, la Administración puede considerar que la pérdida se debe al consumo y no computarla (artículo 33.5.b): consúltelo con su asesor fiscal. El artículo 76 fija la parte autonómica del ahorro sin remitirla a cada comunidad, de modo que esta tabla es la que se aplica a un residente en Canarias.
¿Quiere vender un inmueble? Cuéntenos qué tiene →
Ejemplo con números redondos: qué queda de una venta
Ejemplo orientativo, con cifras inventadas para explicar el cálculo; no es una previsión de su caso. Una persona residente compró un piso en 2016 por 150.000 €, pagó 10.000 € de gastos e impuestos de la compra y gastó 5.000 € en una mejora documentada. Lo vende en 2026 por 250.000 € y paga 8.000 € de gastos de venta.
- Valor de adquisición: 150.000 + 10.000 + 5.000 = 165.000 €.
- Valor de transmisión: 250.000 − 8.000 = 242.000 €.
- Ganancia patrimonial: 242.000 − 165.000 = 77.000 €.
- IRPF aproximado, sin otras rentas del ahorro ni ajustes por mínimos personales: los primeros 50.000 € pagan 10.380 € (6.000 al 19 % más 44.000 al 21 %) y los 27.000 € restantes, al 23 %, 6.210 €. Total: unos 16.590 €.
- Plusvalía municipal: suponga que el valor catastral del suelo es de 30.000 €, que han pasado 10 años y que el ayuntamiento aplica el coeficiente máximo legal para 10 años vigente en 2026, 0,12, y el tipo del 30 %. Base: 30.000 × 0,12 = 3.600 €. Cuota: 3.600 × 30 % = 1.080 €.
En este ejemplo, los dos impuestos suman unos 17.670 €, cerca del 23 % de la ganancia de 77.000 €. El resultado real cambia con el ayuntamiento, la fecha de compra, los gastos que pueda justificar y sus otras rentas.
Cuándo no se paga IRPF o se paga menos
La ley prevé varias exenciones y exclusiones. Casi todas exigen que la vivienda sea la vivienda habitual, y el Reglamento del IRPF (artículo 41 bis) la define como la que ha sido su residencia durante al menos tres años seguidos, con excepciones por fallecimiento, matrimonio, traslado laboral u otras circunstancias similares. Una segunda vivienda, una vivienda heredada o una alquilada no entran.
- Mayores de 65 años. Está exenta la ganancia por vender la vivienda habitual si el vendedor es mayor de 65 años o está en situación de dependencia severa o gran dependencia, sin límite de importe (artículo 33.4.b de la Ley 35/2006). Se considera que se vende la vivienda habitual si lo era en ese momento o hasta cualquier día de los dos años anteriores a la venta (artículo 41 bis.3 del Reglamento).
- Reinversión en nueva vivienda habitual. Puede quedar sin tributar la ganancia si reinvierte todo lo obtenido en comprar otra vivienda habitual en un máximo de dos años desde la venta, o si la compró en los dos años anteriores (artículo 38.1 de la Ley y artículo 41 del Reglamento). Si reinvierte menos, solo se excluye la parte proporcional. Si usó un préstamo para comprar la vivienda que vende, para este cálculo se resta del precio el capital que aún debía (artículo 41.1 del Reglamento). Si no reinvierte en el mismo año, debe decirlo en la declaración de la renta.
- Renta vitalicia a partir de los 65 años. Se puede excluir la ganancia de cualquier bien si lo obtenido se destina en seis meses a una renta vitalicia asegurada, hasta 240.000 € (artículo 38.3).
- Dación en pago de la vivienda habitual para cancelar la hipoteca que la grava, con requisitos (artículo 33.4.d de la Ley 35/2006); la plusvalía municipal también está exenta con requisitos propios (artículo 105.1.c del TRLRHL). Se trata en permuta, dación en pago y compraventa.
Si está en alguno de estos casos, puede indicarlo en el apartado «¿Quiere añadir algo más?» del formulario para que el asesor lo tenga en cuenta. Ninguna exención se aplica sola: se reclama en su declaración de la renta y la confirma su asesor fiscal. Y si va a comprar otra vivienda con lo que obtenga, puede calcular sus gastos con la calculadora de gastos de compra de vivienda.
Plusvalía municipal: quién la paga, cómo se calcula y cuándo
La plusvalía grava el aumento de valor del suelo entre que usted compró y vende, con un máximo de 20 años de generación (artículo 107.1 del TRLRHL). Cada ayuntamiento aprueba su ordenanza, con un tipo que no puede superar el 30 % (artículo 108.1) y unos coeficientes que no pueden exceder los máximos de la ley (artículo 107.4). Por eso la cifra cambia de un municipio a otro y conviene consultar la ordenanza del suyo antes de firmar.
- Dos formas de calcularla. La objetiva multiplica el valor del suelo que figura para el IBI por el coeficiente de los años que lleva el inmueble en su poder. Si usted demuestra que el incremento real fue menor, se toma el real (artículo 107.5). Si no hubo incremento, no hay impuesto (artículo 104.5). Así quedó tras la sentencia del Tribunal Constitucional 182/2021, de 26 de octubre, y el Real Decreto-ley 26/2021.
- Quién la paga. El vendedor (artículo 106.1.b). Puede pactar con el comprador que la pague él, pero ese pacto solo vale entre ustedes: ante el ayuntamiento sigue respondiendo el vendedor (artículo 17.5 de la Ley General Tributaria). Si el vendedor es persona física no residente, el comprador paga en su lugar como sustituto (artículo 106.2).
- Plazo. Nace la obligación de pagar (se «devenga») en la fecha de la transmisión, normalmente la de la escritura (artículo 109.1.a), y, en ventas entre vivos, la declaración se presenta en 30 días hábiles (artículo 110.2.a). Los ayuntamientos pueden exigir autoliquidación (artículo 110.4).
- Herencias. Si lo que se transmite es una herencia, el plazo es de seis meses, prorrogable a un año, y las ordenanzas pueden bonificar hasta el 95 % de la cuota para descendientes, cónyuge y ascendientes (artículos 110.2.b y 108.4). Lo vemos en vender una casa heredada en Canarias.
A 31 de octubre de 2026, los coeficientes máximos vigentes son los fijados con efectos desde el 1 de enero de 2024 por el artículo 24 del Real Decreto-ley 8/2023. Los posteriores cambios de los Reales Decretos-leyes 9/2024 y 16/2025 quedaron sin efecto al derogarlos el Congreso (resoluciones de 22 de enero de 2025 y de 27 de enero de 2026, según las notas del artículo 107 del texto refundido en el BOE). Hay una novedad pendiente, que vemos a continuación.
Qué puede cambiar según los decretos de vivienda pendientes
El Real Decreto-ley 29/2026, de 6 de octubre (BOE del 7), está en vigor desde el 8 de octubre de 2026, pero necesita que el Congreso lo convalide. Con las Cortes disueltas y elecciones el 29 de noviembre, decide la Diputación Permanente, con una votación que se espera para noviembre y cuya fecha no hemos visto confirmada. El Congreso derogó el 2 de octubre de 2026 el Real Decreto-ley 26/2026, de título casi idéntico. Por eso, a la fecha de este artículo, nada de lo que sigue es definitivo:
- Plusvalía: su artículo 10 fija unos nuevos máximos de coeficientes con efectos desde el 1 de diciembre de 2026. Por ejemplo, para 10 años pasaría del máximo 0,12 de la tabla de 2024 a 0,22. Aun así, lo que se aplica es lo que apruebe cada ayuntamiento, y la subida no es automática.
- Mayores de 65 y dependientes: modifica el artículo 41 bis.3 del Reglamento del IRPF para que, si se trasladan a un centro especializado o a casa de un familiar hasta el tercer grado, la vivienda siga considerándose habitual a efectos de la exención.
- Venta a entes públicos de vivienda: crea una exención temporal (hasta el 31 de diciembre de 2027) para viviendas vacías durante dos años que se vendan a entidades públicas de vivienda social o asequible, con la ganancia exenta al 100 % si el valor de transmisión no pasa de 200.000 € y en parte hasta 800.000 € (disposición adicional sexagésima quinta de la Ley del IRPF, según el texto del decreto-ley). No es el caso habitual.
Si su firma cae cerca del 1 de diciembre, pregunte a su asesor qué tabla se aplicará. Más contexto: qué significa un real decreto-ley pendiente de convalidación y qué leyes de vivienda siguen en vigor tras las elecciones.
Cuéntenos qué va a vender: se lo estudiamos
Los impuestos son solo una parte de la decisión de vender. Si va a vender, cuéntenos qué tiene en el formulario de venta de inmuebles: es gratuito, no le compromete a nada y un asesor lo estudia. El formulario es orientativo y no sustituye el cálculo que haga su asesor fiscal con sus datos.
Con lo que nos cuente, ROUZ estudia el inmueble y, si encaja, puede proponerle cómo venderlo o, en algunos casos, una compra directa. No prometemos precio ni plazo: dependen de cada inmueble y del mercado. Si el caso es complejo, el equipo de ROUZ Lawyers puede intervenir, con honorarios que se le dan por escrito antes de empezar.
Otro caso que tratamos: la venta con hipoteca, embargo o cargas.
Preguntas frecuentes
¿Quién paga la plusvalía municipal al vender?
La ley pone la obligación en quien vende (artículo 106.1.b del TRLRHL). Usted y el comprador pueden pactar que la pague él, pero ese acuerdo no obliga al ayuntamiento, que se dirigirá al vendedor.
¿Cuánto se paga a Hacienda por vender un piso?
Depende de la ganancia, que es la diferencia entre el valor de transmisión y el de adquisición, una vez sumados y restados los gastos que la ley admite. Esa ganancia tributa entre el 19 % y el 30 % según tramos, a 31 de octubre de 2026 (artículos 66 y 76 de la Ley 35/2006). Si no hay ganancia, no hay IRPF, aunque puede haber otros costes. El ejemplo de arriba muestra el cálculo.
¿Se puede vender una vivienda sin pagar impuestos?
En algunos casos sí: la vivienda habitual de un mayor de 65 años está exenta sin límite de importe (artículo 33.4.b de la Ley 35/2006), y la reinversión en otra vivienda habitual puede dejar sin tributar la ganancia. La plusvalía municipal no se paga si no hubo incremento de valor. Ninguna de las dos exenciones es automática y se comprueban caso por caso.
¿Qué gastos puedo deducir al vender?
De la compra: el precio, las mejoras y los gastos e impuestos pagados (notaría, registro, ITP o IGIC), sin intereses. De la venta: los gastos y tributos inherentes a la transmisión que pague usted, por ejemplo, como orientación, la comisión de una agencia si la justifica con factura. Conserve las facturas y consulte a su asesor los casos dudosos.
¿Qué pasa si vendo con pérdidas?
No paga IRPF por esa venta y la pérdida puede compensarse con otras ganancias patrimoniales y, con límites, con otras rentas del ahorro durante cuatro años (artículo 49 de la Ley 35/2006); si era su vivienda habitual, consulte antes si la pérdida es computable (artículo 33.5.b). En la plusvalía, si se demuestra que no hubo incremento de valor, no se devenga el impuesto (artículo 104.5 del TRLRHL).
¿Quiere saber cómo trabajamos este tipo de operaciones en ROUZ? Cuéntenos su caso o conozca las áreas de ROUZ.