Vender con hipoteca: cómo funciona paso a paso
- Pida al banco la cifra exacta de la deuda. Cuando el prestatario manifiesta que quiere reembolsar anticipadamente, el banco debe facilitarle por escrito, en un máximo de tres días hábiles, la información para evaluarlo y cuantificar las consecuencias (artículo 23.2 de la Ley 5/2019). Esa cifra se suele llamar certificado de saldo o de deuda, e incluye los intereses vencidos que haya sin pagar.
- Acuerde con el comprador cómo se paga. Lo habitual es que, ante notario, el comprador pague al banco la parte del precio que cubre la deuda (con cheque bancario o transferencia) y el resto a usted; esa es la cancelación económica. La alternativa es que el comprador asuma la hipoteca, con el consentimiento del banco.
- Firme la compraventa. Con la deuda pagada, la hipoteca queda saldada, aunque sigue inscrita en el Registro hasta que se cancele.
- Cancele la hipoteca en el Registro. Es un trámite distinto: la cancelación registral exige una escritura en la que el banco consienta la cancelación, o una resolución judicial (artículo 82 de la Ley Hipotecaria). Según el Portal del Cliente Bancario del Banco de España, a quien vende le corresponden después la escritura de cancelación y la plusvalía municipal.
Si el banco le ofreció un seguro ligado al préstamo, al reembolsarlo se extingue, salvo que usted comunique que quiere mantenerlo, y tiene derecho a que le devuelvan la prima no consumida (artículo 23.3). Los gastos de la compraventa son de quien se pacte: la ley supone que los de otorgar la escritura de venta son del vendedor (artículo 1.455 del Código Civil), pero el Banco de España señala que, salvo acuerdo en contrario, los asume el comprador; fíjelo por escrito antes de firmar.
Cuánto cuesta cancelarla: la comisión por amortización anticipada
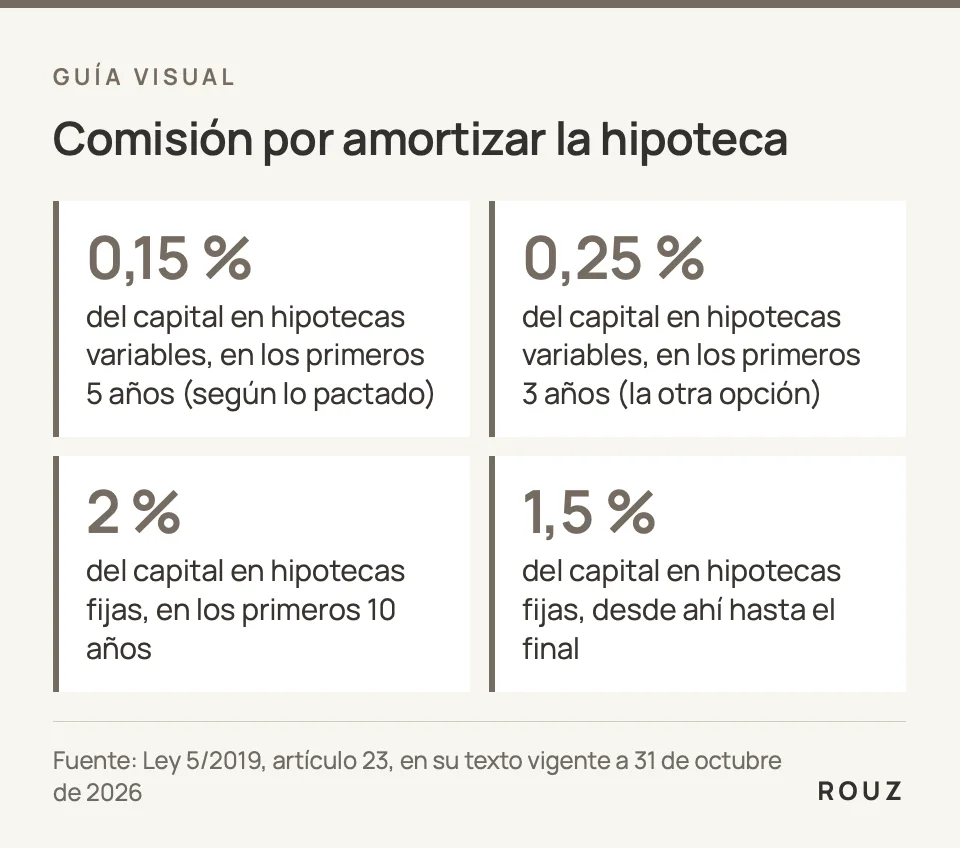
El banco solo puede cobrar compensación por reembolso anticipado (devolver la deuda antes de plazo) en los casos que la ley permite, y con límites (artículo 23 de la Ley 5/2019). Los topes de la Ley 5/2019 en su texto vigente a 31 de octubre de 2026, sobre el capital que se reembolsa:
| Tipo de hipoteca | Máximo | Cuándo |
|---|---|---|
| Variable (una de dos opciones, según lo pactado) | 0,15 % del capital | Primeros 5 años |
| Variable (la otra opción) | 0,25 % del capital | Primeros 3 años |
| Fija (o tramo fijo) | 2 % del capital | Primeros 10 años |
| Fija (o tramo fijo) | 1,5 % del capital | Desde ahí hasta el final |
En todos los casos, además, la comisión no puede exceder la pérdida financiera real del banco, que la ley define con una fórmula (artículo 23.8). La Ley 5/2019 se aplica a los contratos posteriores a su entrada en vigor, el 16 de junio de 2019, y a los anteriores solo si se novaron o subrogaron (disposición transitoria primera): si su hipoteca es más antigua, mande revisar lo que firmó.
El Real Decreto-ley 8/2023 suspendió estas compensaciones en las hipotecas variables hasta el 31 de diciembre de 2024 (disposición adicional primera). En el texto consolidado de la ley a 31 de octubre de 2026 no consta una prórroga posterior; aun así, pida siempre la cifra por escrito a su banco.
¿Quiere vender un inmueble? Cuéntenos qué tiene →
Ejemplo: cuánto queda tras cancelar la hipoteca
Ejemplo orientativo con cifras inventadas; no es una previsión de su caso. Un piso se vende por 240.000 €. Quedan por pagar 120.000 € de capital de una hipoteca variable de hace cuatro años, en la que se pactó la comisión del 0,15 % durante los cinco primeros años. Los gastos de venta (agencia, gestoría, escritura de cancelación) suman 8.000 €.
- Comisión por amortización anticipada: 0,15 % de 120.000 = 180 € como máximo.
- Para el banco en la firma: 120.000 + 180 = 120.180 €.
- Queda para el vendedor: 240.000 − 120.180 − 8.000 = 111.820 €, antes de impuestos.
Si la hipoteca fuera fija y se hubiera pactado el 2 % de los diez primeros años, la comisión máxima subiría a 2.400 € (artículo 23.7 de la Ley 5/2019). Al resultado hay que restar los impuestos de la venta (IRPF y plusvalía municipal), que explicamos en impuestos al vender una vivienda en Canarias.
Embargo y otras cargas: qué ocurre al vender
Un embargo judicial sobre un inmueble se anota en el Registro de la Propiedad mediante un mandamiento (artículo 629 de la Ley de Enjuiciamiento Civil). Un inmueble con una anotación puede venderse, pero la ley lo permite sin perjuicio del derecho de quien consiguió la anotación (artículo 71 de la Ley Hipotecaria): quien compra se queda con la carga. Como orientación, pocos compradores aceptan asumirla, y lo habitual es pagar o acordar la deuda con el dinero del precio y cancelar después la anotación, que exige una resolución del juzgado que ordenó el embargo (el artículo 83 habla de «providencia»), también si las partes se ponen de acuerdo. Antes de poner el inmueble a la venta, pida al Registro una nota simple (un resumen de quién es el titular y qué cargas constan).
Otras cargas que no siempre están a la vista:
- Comunidad de propietarios. El comprador responde con el propio inmueble de las deudas con la comunidad de la parte vencida del año en curso y de los tres años anteriores. Quien vende debe declarar en la escritura que está al corriente, o lo que debe, y aportar el certificado de la comunidad, sin el cual no se autoriza la escritura salvo que el comprador lo exonere (artículo 9.1.e de la Ley de Propiedad Horizontal).
- IBI. El inmueble queda afecto, con carácter subsidiario, al pago de la cuota del impuesto, y los notarios advierten de las deudas pendientes (artículo 64.1 del texto refundido de la Ley Reguladora de las Haciendas Locales).
- Embargos de Hacienda, Seguridad Social o varios acreedores. Cada uno tiene su procedimiento y su orden de cobro: aquí hace falta un abogado.
Si la deuda es mayor que el precio
Si el precio no cubre la hipoteca ni las demás cargas, el banco no está obligado a aceptar menos: la cancelación necesita su consentimiento o que usted pague la diferencia (artículo 82 de la Ley Hipotecaria). Las salidas habituales, que deben estudiarse con un abogado:
- Negociar con el acreedor un acuerdo para cancelar con lo que se obtenga de la venta, o con un pago adicional. La decisión es suya y no se puede asegurar.
- Dación en pago: entregar la vivienda al banco para saldar la deuda. Se explica en permuta, dación en pago y compraventa, y la dación de la vivienda habitual tiene una exención en el IRPF con requisitos (artículo 33.4.d de la Ley 35/2006) y otra en la plusvalía municipal (artículo 105.1.c del TRLRHL).
- Dejar que siga el procedimiento, que puede acabar en subasta. Cómo funciona, en subastas judiciales en Canarias.
ROUZ puede estudiar el inmueble tal y como está, con sus cargas y, si encaja, proponer cómo venderlo o, en algunos casos, una compra directa. No prometemos que un acreedor acepte, ni precio ni plazo: depende de cada caso. Puede empezar contándonos cómo está en el formulario de venta de inmuebles.
Cuéntenos su caso: se lo estudiamos sin compromiso
Si su caso tiene hipoteca, embargo o cargas, cuéntenos cómo está en el formulario de venta de inmuebles: es gratuito, orientativo y no le compromete a nada. Un asesor lo revisa y se pone en contacto con usted.
Para los aspectos jurídicos puede contar con ROUZ Lawyers, con honorarios que se le dan por escrito antes de empezar. Otro caso que tratamos: la venta de una casa heredada.
Preguntas frecuentes
¿Puedo vender mi casa si todavía tengo hipoteca?
Sí. Normalmente, el comprador paga al banco la deuda con parte del precio en la firma, y después se cancela la hipoteca en el Registro. También cabe que el comprador asuma la hipoteca si el banco lo consiente.
¿Cuánto cuesta cancelar la hipoteca al vender?
Puede haber una comisión por amortización anticipada, con los topes del artículo 23 de la Ley 5/2019 vigentes a 31 de octubre de 2026 (0,15 % o 0,25 % del capital en las variables, según lo pactado), más los gastos de la escritura de cancelación y el registro. Pida la cifra a su banco por escrito.
¿Qué es el certificado de deuda o de saldo?
Es el documento en el que el banco indica cuánto debe pagarse para cancelar la deuda en una fecha concreta, con los intereses vencidos, si los hay. Lo pide el vendedor al banco antes de la firma, y el banco debe responder en tres días hábiles (artículo 23.2 de la Ley 5/2019).
¿Se puede vender un piso con embargo?
Se puede, pero la anotación del embargo sigue ahí: quien compra se queda con ella (artículo 71 de la Ley Hipotecaria). Por eso lo normal es pagar o acordar la deuda con el precio y cancelar la anotación, que requiere providencia del juzgado (artículo 83).
¿Qué pasa si debo más de lo que vale el piso?
Hace falta que el acreedor acepte cancelar con lo que se obtenga o que usted pague la diferencia. Existen alternativas, como negociar o la dación en pago, que deben estudiarse con un abogado antes de decidir.
¿Quiere saber cómo trabajamos este tipo de operaciones en ROUZ? Cuéntenos su caso o conozca las áreas de ROUZ.