Los pasos para vender una casa heredada
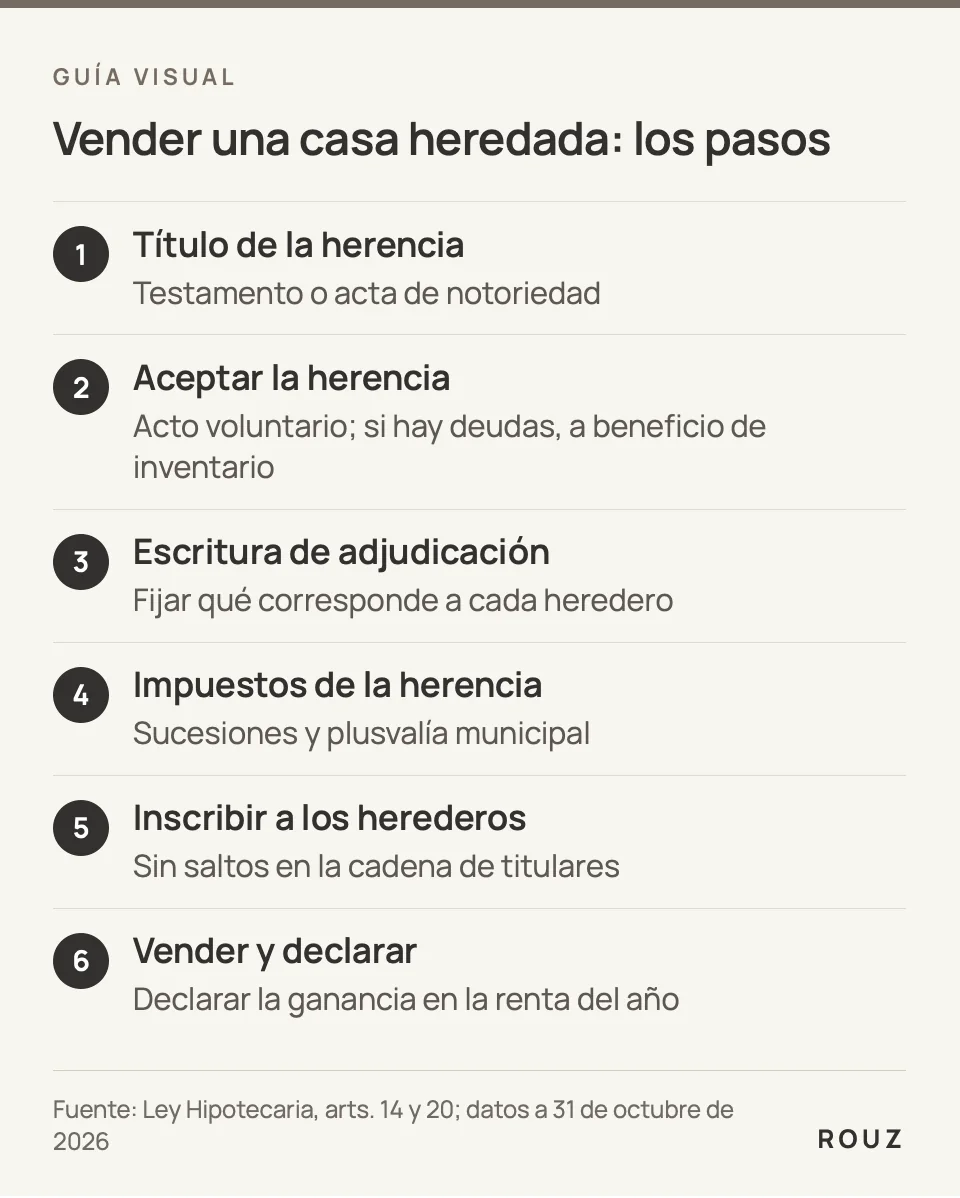
No hay un trámite único, sino varios pasos encadenados que el Registro de la Propiedad comprueba uno por uno:
- Título de la herencia: el testamento o, si no lo hay, el acta de notoriedad, un documento notarial que declara quiénes son los herederos (artículo 14 de la Ley Hipotecaria).
- Aceptar la herencia. Es un acto voluntario y libre (artículo 988 del Código Civil) y sus efectos se retrotraen al momento del fallecimiento (artículo 989). Si sospecha que hay deudas, puede aceptar a beneficio de inventario, declarándolo ante notario, y entonces solo responde hasta donde alcancen los bienes de la herencia (artículos 1.010, 1.011 y 1.023).
- Escritura de aceptación y adjudicación. Para inscribir hay que fijar en escritura pública, o por sentencia, qué bienes o qué parte indivisa corresponde a cada heredero. Con heredero único, sin legitimarios (herederos forzosos, como los hijos, a quienes la ley reserva una parte) ni persona autorizada para adjudicar, basta el título sucesorio (artículo 14 de la Ley Hipotecaria).
- Impuestos de la herencia: sucesiones y plusvalía municipal (siguiente sección). El Registro no inscribe sin acreditar el pago de los impuestos que la herencia devengue ni la presentación de la plusvalía municipal (artículo 254.1 y 254.5 de la Ley Hipotecaria).
- Inscribir a nombre de los herederos. Para inscribir una venta, el derecho de quien vende debe constar antes inscrito, con pocas excepciones (artículo 20 de la Ley Hipotecaria). Es el llamado tracto sucesivo: la cadena de titulares, sin saltos.
- Vender, y declarar la ganancia en la renta del año.
La ley no impone esperar un tiempo mínimo para vender; lo que marca el calendario es tener hecho e inscrito cada paso anterior. Para valoración y bonificaciones, vea herencias inmobiliarias en Canarias.
Qué impuestos se pagan: sucesiones, plusvalía e IRPF
- Impuesto sobre Sucesiones. Se presenta en seis meses desde el fallecimiento, con posible prórroga de otros seis si se pide en los cinco primeros (artículos 67 y 68 del Reglamento, Real Decreto 1629/1991). En Canarias, el Decreto-ley 5/2023, en vigor desde el 6 de septiembre de 2023, bonifica el 99,9 % de la cuota para los grupos I, II y III de parentesco en las herencias (artículo 24 ter del Decreto Legislativo 1/2009, en la redacción vigente a 31 de octubre de 2026). Quién está en cada grupo se explica en el artículo enlazado arriba. Las bonificaciones autonómicas pueden cambiar: confírmela con su asesor antes de presentar.
- Plusvalía municipal de la herencia (impuesto del ayuntamiento sobre la subida del valor del suelo). También se devenga al heredar, y paga el heredero (artículo 106.1.a del texto refundido de la Ley Reguladora de las Haciendas Locales). Plazo: seis meses, prorrogables a un año; las ordenanzas pueden bonificar hasta el 95 % a descendientes, cónyuge y ascendientes (artículos 110.2.b y 108.4). Cada ayuntamiento decide.
- Plusvalía de la venta e IRPF. Al vender hay una segunda plusvalía, a cargo de quien vende, y el IRPF por la ganancia. Para el IRPF, el valor de adquisición del heredero es el declarado en sucesiones, sin exceder del valor de mercado (artículo 36 de la Ley 35/2006). Cómo se calculan, en impuestos al vender una vivienda en Canarias.
Si algún heredero no reside en España, el comprador retiene el 3 % de la contraprestación acordada (artículo 25.2 del texto refundido de la Ley del IRNR; modelo 211) y el vendedor declara con el modelo 210.
¿Quiere vender un inmueble? Cuéntenos qué tiene →
Ejemplo: tres hermanos heredan una casa y la venden
Ejemplo orientativo con cifras inventadas; no es una previsión de su caso. Tres hermanos residentes en Canarias heredan de su madre una casa a partes iguales. En sucesiones se valoró en 180.000 €. La venden por 210.000 € y pagan 6.000 € de gastos de venta entre los tres.
- Valor de adquisición: 180.000 €.
- Valor de transmisión: 210.000 − 6.000 = 204.000 €.
- Ganancia: 24.000 €, es decir, 8.000 € por hermano.
- IRPF aproximado por hermano, sin otras rentas del ahorro ni mínimo personal y con la escala vigente a 31 de octubre de 2026 (artículos 66 y 76 de la Ley 35/2006): 6.000 × 19 % = 1.140 € más 2.000 × 21 % = 420 €. Total, unos 1.560 € cada uno y 4.680 € entre los tres.
Si la casa se hubiera valorado en la herencia por 120.000 €, la ganancia sería de 84.000 € y el IRPF, mucho mayor: el valor declarado en la herencia pesa también al vender. A esto se suma la plusvalía municipal de la venta. Los gastos de la propia herencia (notaría de la aceptación, registro) pueden sumarse al valor de adquisición (artículo 35.1 de la Ley 35/2006): guarde las facturas.
Varios herederos: quién puede vender qué
Tanto si la herencia está sin repartir como si la casa se adjudicó a varios en proindiviso (varios dueños de la misma finca), la regla es parecida:
- Cada uno dispone de lo suyo. Mientras la herencia está sin repartir, cada heredero puede vender su derecho hereditario (su parte del conjunto de la herencia, no un trozo concreto de la casa). Una vez adjudicada la casa en proindiviso, todo condueño tiene la plena propiedad de su parte y puede venderla, cederla o hipotecarla (artículo 399 del Código Civil). Quien la compre pasa a ser copropietario con los demás, y eso suele pesar en el precio.
- Nadie vende la casa entera por los demás. Ningún condueño puede hacer alteraciones en la cosa común sin el consentimiento de los demás (artículo 397). En la práctica, para vender la casa completa el comprador y el Registro esperan la firma de todos, o de quien les represente con poder, salvo que un juez ordene otra cosa.
- Los demás pueden tener preferencia. Si un heredero vende a un extraño su derecho hereditario antes del reparto, los coherederos pueden ocupar el lugar del comprador pagando el precio, en un mes desde que lo sepan (artículo 1.067). Si un copropietario vende su parte a un extraño, los demás tienen retracto de comuneros (derecho a quedarse con lo vendido pagando lo que pagó el comprador) durante nueve días desde la inscripción o desde que lo supieron (artículos 1.522 y 1.524).
Por eso, antes de vender una parte conviene ofrecérsela a los demás y dejarlo por escrito.
Si los herederos no se ponen de acuerdo
Que uno no quiera vender no bloquea la casa para siempre. Las salidas, de menos a más contenciosa:
- Que uno compre a los demás. Si la cosa es indivisible y los condueños acuerdan adjudicarla a uno indemnizando a los otros, se evita vender a terceros (artículo 404 del Código Civil). Un tasador independiente ayuda a fijar el precio. Su tratamiento fiscal tiene matices: consúltelo antes de firmar.
- Vender cada uno su parte, con la preferencia de los demás vista arriba.
- Pedir la división. Nadie está obligado a permanecer en la comunidad: cada copropietario o coheredero puede pedir en cualquier tiempo que se divida la cosa común o la herencia (artículos 400 y 1.051), salvo que el testador haya prohibido expresamente dividir la herencia (artículo 1.051). Entre copropietarios cabe pactar mantener la cosa indivisa hasta diez años (artículo 400). Para el IRPF, la mera división de la cosa común no es una alteración patrimonial (artículo 33.2.a de la Ley 35/2006), pero lo que se venda después sí tributa.
- Vía judicial. Cualquier coheredero puede reclamar judicialmente la división de la herencia, salvo que deba hacerla un contador-partidor (profesional que reparte la herencia) designado por el testador, por acuerdo entre los herederos o por el letrado de la Administración de Justicia o el notario (artículo 782 de la Ley de Enjuiciamiento Civil). Si la casa es esencialmente indivisible y no hay acuerdo, se vende y se reparte el precio (artículo 404); y en una herencia sin repartir basta que uno solo de los herederos pida la venta en pública subasta, con admisión de licitadores extraños, para que se haga (artículo 1.062).
Un abogado debe valorar cuál conviene en cada caso. En algunos casos, ROUZ estudia incluso comprar el inmueble o la parte de uno de los herederos, si encaja y sin prometer precio ni plazo. Si está en esta situación, cuéntenos qué falta en el formulario de venta de inmuebles: es gratuito y no le compromete a nada.
Cuéntenos su caso: se lo estudiamos sin compromiso
Cada herencia es distinta: testamentos con legítimas, herederos en otro país, casas sin inscribir, deudas. Si está en alguno de estos casos, cuéntenos qué falta en el formulario: es gratuito y orientativo, no le compromete a nada, y un asesor lo revisa y se pone en contacto con usted.
ROUZ estudia el inmueble y, si encaja, puede proponerle cómo venderlo o, en algunos casos, una compra directa, sin promesas de precio ni de plazo. Para lo jurídico de la herencia puede contar con ROUZ Lawyers, con honorarios que se le dan por escrito antes de empezar. Si hay deudas, vea vender con hipoteca, embargo o cargas.
Preguntas frecuentes
¿Cuánto tiempo hay que esperar para vender una casa heredada?
La ley no fija un tiempo mínimo. Hay que tener hecha la aceptación y la adjudicación y la casa inscrita a nombre de los herederos, porque el Registro exige que el derecho de quien vende conste inscrito (artículo 20 de la Ley Hipotecaria).
¿Puede un heredero vender la casa sin los demás?
Puede vender su parte (artículo 399 del Código Civil), pero no la casa entera. Para vender el conjunto hace falta la firma de todos o una resolución judicial, y los demás pueden tener derecho de retracto sobre la parte vendida.
¿Qué impuestos se pagan al vender un piso heredado?
Al vender, el IRPF por la ganancia (partiendo del valor declarado en la herencia) y la plusvalía municipal de la venta. Antes, al heredar, el impuesto de sucesiones (con la bonificación canaria del 99,9 % para los grupos I a III, artículo 24 ter del Decreto Legislativo 1/2009 a 31 de octubre de 2026) y la plusvalía municipal de la herencia.
¿Y si un hermano no quiere vender?
Puede vender su parte o pedir la división: nadie está obligado a permanecer en la comunidad (artículos 400 y 1.051). Si la casa no se puede dividir y no hay acuerdo, se vende y se reparte el precio (artículo 404). Lo aconsejable es negociar primero y, si no hay acuerdo, acudir a un abogado.
¿Qué plazo hay para pagar la plusvalía de una herencia?
Seis meses desde el fallecimiento, prorrogables hasta un año si lo pide el obligado (artículo 110.2.b del texto refundido de la Ley Reguladora de las Haciendas Locales). Confirme el procedimiento en la ordenanza de su ayuntamiento.
¿Quiere saber cómo trabajamos este tipo de operaciones en ROUZ? Cuéntenos su caso o conozca las áreas de ROUZ.