La cuenta básica: precio, préstamo y gastos
El dinero que necesita tener ahorrado el día de la firma es el resultado de una suma sencilla:
- Precio de la vivienda (incluido el garaje o el trastero, si los compra a la vez).
- Menos el préstamo que le conceda el banco. La parte del precio que no financia el banco es lo que se llama la entrada o ahorro previo.
- Más los gastos de la compra: impuestos, notaría, registro, gestoría y, si hay hipoteca, la tasación.
Mucha gente se queda en la entrada y se olvida de los gastos, que dependen del tipo de vivienda y de quién compra, y que pueden sumar varios miles de euros. Por eso conviene calcular las dos cosas antes de empezar a visitar viviendas. Si quiere hacerlo ahora mismo con sus datos, puede usar la calculadora gratuita de gastos de comprar casa en Canarias; más abajo le explicamos de dónde salen las cifras.
Este artículo responde a la pregunta «cuánto dinero necesito en total». Si lo que busca es el detalle de cada impuesto y de quién paga cada partida, lo tiene en gastos e impuestos al comprar vivienda en Canarias: IGIC, ITP, notaría y registro.
La entrada: cuánto presta el banco y cuánto debe aportar usted
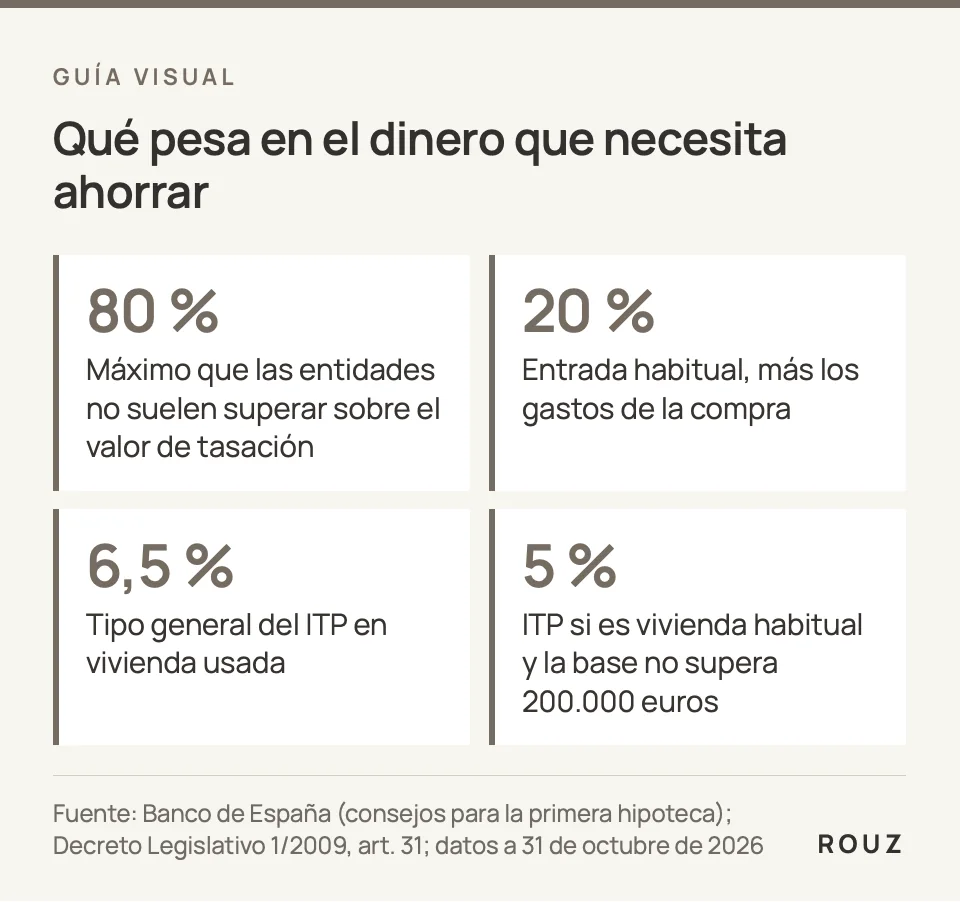
Para calcular la entrada hay que saber qué porcentaje financia el banco. No hay una ley general que obligue a prestar un porcentaje concreto: lo decide cada entidad según su solvencia, sus ingresos y la vivienda. El Banco de España, en su Portal del Cliente Bancario (consejos para firmar la primera hipoteca, 20 de abril de 2021), indica que las entidades no suelen conceder más del 80 % del valor de tasación de la vivienda. Y el preámbulo del Decreto 123/2026 (BOC de 27 de julio de 2026) recuerda que, según el artículo 5 del Real Decreto 716/2009, las entidades no pueden ofrecer financiación susceptible de titulización (préstamos que luego se pueden ceder a inversores) con préstamos hipotecarios de más del 80 % del precio, salvo excepciones. Por eso el 80 % es el punto de partida habitual y el 20 % restante lo aporta el comprador con sus ahorros.
Hay dos detalles que cambian la cuenta:
- El banco suele prestar sobre el menor entre el precio y la tasación. La tasación es la valoración que hace una sociedad tasadora homologada. El Banco de España explica (12 de marzo de 2024) que el préstamo está vinculado al valor de tasación y que la tasación caduca a los seis meses desde su emisión. Si la tasación sale por debajo del precio pactado, la diferencia la pone usted.
- El 80 % es una referencia, no un derecho. Con ingresos ajustados o con otras deudas, el banco puede prestar menos.
Para jóvenes y familias con menores existe en Canarias un programa nuevo, la Hipoteca Joven-Mi Primera Vivienda, que permite superar ese 80 % hasta el 95 % con una garantía del Gobierno de Canarias. Tiene requisitos propios (edad, ingresos, patrimonio, precio máximo de la vivienda) y a 31 de octubre de 2026 no hemos encontrado en fuentes oficiales la apertura de solicitudes. Lo explicamos en Hipoteca Joven de Canarias: quién puede pedirla, cuánto financia y la entrada.
Para ver qué cuota podría asumir con su sueldo y, por tanto, cuánto podría pedir con prudencia, tiene el simulador de hipoteca.
No confunda este reparto con el límite del 70 % del valor de mercado que recoge el Real Decreto-ley 29/2026 (BOE de 7 de octubre de 2026; es una norma de urgencia que depende de su convalidación por el Congreso, así que su situación puede cambiar): su artículo 1 se dirige a entidades dedicadas a comprar inmuebles muy por debajo de su tasación y a grandes tenedores, no a quien compra su vivienda. Está explicado en comprar vivienda por debajo de tasación: el límite del 70 %.
¿Va a comprar una vivienda? Calcule los gastos de la compra →
El impuesto: ITP en vivienda usada, IGIC en obra nueva
Es la partida más grande de los gastos y depende de quién vende. Si la vivienda es usada (ya ha tenido dueño), el comprador paga el Impuesto sobre Transmisiones Patrimoniales (ITP). Si es obra nueva (primera venta del promotor), paga el IGIC, el impuesto indirecto canario equivalente al IVA, más el impuesto de actos jurídicos documentados (AJD) de la escritura. Sobre sus diferencias de fondo, vea IGIC e IVA: en qué se diferencian.
Vivienda usada (ITP). Según el artículo 31.1.a) del Decreto Legislativo 1/2009 (texto consolidado del BOE, última actualización publicada el 29 de diciembre de 2025, en vigor desde el 1 de enero de 2026), el tipo general es el 6,5 %. Baja al 5 % si la casa va a ser su vivienda habitual, la base imponible (incluidos garajes y anexos del mismo edificio) no supera 200.000 euros y usted no es propietario ni usufructuario de otra vivienda, o la vende en escritura pública en un plazo de dos años. Hay tipos aún menores para quien tiene 40 años o menos y compra su primera vivienda, familias numerosas, personas con discapacidad, familias monoparentales y vivienda protegida; los desarrollamos en ITP reducido en Canarias: quién paga el 5 %, el 4 %, el 1 % o el 0 %.
Una advertencia sobre la base. No siempre es el precio que usted paga: si el valor de referencia del Catastro es mayor, ese será la base (artículo 10.2 del texto refundido del impuesto, Real Decreto Legislativo 1/1993). Si es mayor que el precio, conviene consultarlo antes de firmar.
Obra nueva (IGIC). Según el artículo 38 del Decreto Legislativo 1/2025 (texto consolidado, en vigor desde el 1 de enero de 2026), el tipo general en la entrega de vivienda es el 7 %. Se reduce al 5 % si es su vivienda habitual, la base no supera 200.000 euros y no tiene otra vivienda, y al 3 % si además concurre alguna circunstancia personal (por ejemplo, tener 40 años o menos o ser familia numerosa). En esa escritura se suma el AJD, que el Decreto Legislativo 1/2009 (artículos 36 y 37) fija en el 1 % en operaciones sujetas a IGIC y en el 0,40 % reducido para vivienda habitual que cumpla los requisitos de los tipos reducidos. Antes de firmar conviene que le confirmen la base exacta con la escritura delante.
Notaría, registro, gestoría y tasación
Estos gastos son más pequeños que el impuesto, pero no desaparecen:
- Notaría y registro. No son precios libres: se calculan con los aranceles del Real Decreto 1426/1989 (notarios) y del Real Decreto 1427/1989 (registradores), según el valor de la operación, con una rebaja del 5 % sobre el arancel. Como ejemplo calculado con esas escalas, en una compraventa de 200.000 euros la notaría ronda los 340 euros y el registro los 177 euros, antes de copias y presentación. La minuta real puede llevar otros conceptos.
- Quién paga la escritura. Según el artículo 1455 del Código Civil, salvo pacto, el vendedor paga los gastos de otorgar la escritura y el comprador los de la primera copia y los posteriores. En la práctica se suele pactar; por prudencia, cuente con ello a su cargo.
- Gestoría. Presenta el impuesto y hace la inscripción. No hay tarifa oficial; la estimación que usa nuestra calculadora (octubre de 2026) es de 250 a 500 euros, según la gestoría y el trabajo.
- Tasación (solo con hipoteca). La hace una sociedad tasadora y la paga el cliente (artículo 14.1.e de la Ley 5/2019). La estimación de nuestra calculadora (octubre de 2026) es de 300 a 600 euros; tampoco hay tarifa oficial.
Si pide hipoteca, el banco asume parte. El artículo 14.1.e) de la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (texto consolidado del BOE, última actualización publicada el 7 de octubre de 2026), reparte así los gastos de la hipoteca: la tasación corresponde al prestatario; la gestoría de la hipoteca, los aranceles notariales de la escritura del préstamo y la inscripción de la garantía en el registro corresponden al prestamista, y el impuesto se paga conforme a la normativa tributaria. El Banco de España lo resume en «¿Qué gastos te toca pagar cuando contratas una hipoteca?» (16 de marzo de 2021). Eso reduce lo que debe ahorrar, pero no cubre la escritura de compraventa ni la gestoría de la compraventa, que son otras.
Un ejemplo con números redondos
Ejemplo (cifras inventadas para ilustrar la cuenta, no un caso real): una persona de 45 años compra una vivienda usada de 200.000 euros en Tenerife, que será su vivienda habitual, y no tiene otra vivienda. El banco tasa en 200.000 euros y le presta el 80 %.
| Concepto | Importe orientativo |
|---|---|
| Entrada (20 % de 200.000 €) | 40.000 € |
| ITP al 5 % sobre 200.000 € | 10.000 € |
| Notaría de la compraventa (con copias) | 371 a 434 € |
| Registro (con presentación) | 183 € |
| Gestoría (orientación) | 250 a 500 € |
| Tasación (orientación) | 300 a 600 € |
| Gastos de la compra | unos 11.100 a 11.700 € |
| Ahorro necesario en total | unos 51.100 a 51.700 € |
Si en vez de eso tuviera 40 años o menos, comprara su primera vivienda, no hubiera sido titular de ningún inmueble y sus rentas no superaran el límite de la norma, el artículo 35 del Decreto Legislativo 1/2009 aplicaría una bonificación del 20 % a la cuota del 5 %, y el ITP quedaría en 8.000 euros: el ahorro necesario bajaría a unos 49.100 a 49.700 euros. Y si, además, pudiera acogerse a la Hipoteca Joven al 95 %, la entrada sería de 10.000 euros y el ahorro total rondaría los 19.100 a 19.700 euros. Son escenarios distintos, cada uno con sus requisitos.
La cuenta no incluye la comisión de apertura (si la oferta del banco la lleva), las copias de la escritura de la hipoteca (si las pide), el seguro que le pidan, ni la mudanza, el mobiliario o una reforma.
Lo que suele quedarse fuera de la cuenta
- Las arras. Es una cantidad que se entrega al firmar el contrato privado y que luego forma parte del precio. Sale de sus ahorros antes de la escritura, así que hay que tenerla disponible pronto. Qué se pierde y qué se devuelve si la compra se cae lo explicamos en arras penitenciales: qué pierde el comprador y qué devuelve el vendedor.
- Cómo pagar el impuesto. Según la Agencia Tributaria Canaria (página del modelo 600, modificada por última vez el 13 de julio de 2026), el plazo para presentar la autoliquidación (el modelo en el que usted mismo calcula e ingresa el impuesto) es de un mes desde que se causa el acto o contrato, normalmente la firma de la compraventa, y puede solicitarse fraccionamiento hasta tres anualidades si la vivienda va a ser la habitual y su superficie útil no supera 120 m². No es un descuento: es pagar el mismo impuesto en plazos.
- Si el vendedor no vive en España. El comprador debe retener una parte del precio e ingresarla en Hacienda (modelo 211), y eso afecta a la forma de pagar el precio. Lo explicamos en la retención al comprar a un vendedor no residente.
- Un margen. Es sensato dejar un colchón por encima del cálculo.
Calcule cuánto necesita con sus datos
La calculadora de gastos de comprar casa en Canarias hace esta cuenta por usted: indique el precio, si la vivienda es usada o nueva, la isla, si será su vivienda habitual, quién compra y si pedirá hipoteca, y le da el desglose del impuesto, la notaría, el registro y el ahorro total. Si no sabe algún dato, puede marcar «No lo sé»: en ese caso no aplica ninguna rebaja que no pueda confirmar.
Es gratuita y orientativa, y un asesor de ROUZ la revisa con usted si lo desea. Si después quisiera un estudio de su caso o un trabajo posterior, los honorarios se le darían por escrito antes de empezar. Para la cuota de la hipoteca, el simulador completa la cuenta.
Preguntas frecuentes
¿Cuánto dinero necesito para comprar un piso de 200.000 euros en Canarias?
Como orientación, con una hipoteca del 80 %, entrada de 40.000 euros más unos 11.100 a 11.700 euros de gastos (en vivienda usada con ITP del 5 %), es decir, entre 51.100 y 51.700 euros. Cambia con el tipo de impuesto que le corresponda y con lo que le preste el banco. La calculadora de ROUZ le da su cifra.
¿Qué porcentaje financia el banco?
No hay una cifra legal. El Banco de España indica que las entidades no suelen conceder más del 80 % del valor de tasación (consejos para la primera hipoteca, 20 de abril de 2021). Con la Hipoteca Joven de Canarias, quien cumpla sus requisitos podría llegar al 95 %, si su banco participa.
¿Se puede comprar una casa sin ahorros?
Con una hipoteca que cubra el precio completo, no es lo habitual: como mínimo hay que tener para los gastos, que el banco no suele financiar. Pida siempre a la entidad que le diga por escrito cuánto financia y qué gastos quedan a su cargo.
¿Quién paga la notaría y el registro al comprar casa con hipoteca?
La notaría de la escritura de compraventa suele corresponder al comprador, salvo pacto. Los aranceles notariales de la escritura del préstamo, la gestoría de la hipoteca y la inscripción de la hipoteca corresponden al banco según el artículo 14.1.e) de la Ley 5/2019. La tasación la paga usted.
¿El ITP es lo mismo en todas las compras?
No. El tipo general en vivienda usada en Canarias es del 6,5 % y baja al 5 %, al 4 %, al 1 % o al 0 % según quién compra y qué vivienda sea, con requisitos de precio, renta, edad y vivienda habitual. En obra nueva se paga IGIC, no ITP.
¿Quiere saber cómo trabajamos este tipo de operaciones en ROUZ? Cuéntenos su caso o conozca las áreas de ROUZ.