Qué es y qué no es la Hipoteca Joven de Canarias
Es un programa de garantías: el Gobierno de Canarias deposita fondos en los bancos que se adhieran y, con esa garantía, el banco puede conceder hipotecas por encima del 80 % que normalmente exige. El decreto la define como una cobertura «temporal y parcial» sobre la financiación (artículo 1.2). El decreto la llama «ayuda», pero no le entrega dinero: es una garantía para el banco, y usted sigue teniendo una hipoteca que pagar.
Se aprobó en el Decreto 123/2026, de 20 de julio, publicado en el Boletín Oficial de Canarias número 149 del 27 de julio de 2026, y entró en vigor el día de su publicación. Según su preámbulo, la Ley 9/2025, de Presupuestos de Canarias para 2026, contempla garantías de este programa por un máximo de 3.000.000 de euros.
La cuenta general de cuánto dinero hace falta para comprar casa está en el pilar sobre cuánto dinero necesita para comprar casa en Canarias.
Quién puede pedirla: los requisitos del artículo 4
El artículo 4 del decreto pide, a cada solicitante, estas condiciones (por eso, si compran dos personas, cada una debe cumplir las que sean individuales):
- Edad o familia. Ser mayor de edad y tener 40 años o menos en el momento de la solicitud, o ser una familia con menores a su cargo en el año natural de la solicitud (sin límite de edad).
- Nacionalidad o residencia legal. Nacionalidad española o de un Estado de la Unión Europea, o residencia legal en España si es de fuera de la Unión.
- Sin otra vivienda. No ser titular de la propiedad ni de un derecho real de uso o disfrute (por ejemplo, un usufructo) sobre otra vivienda. Hay excepciones: que solo tenga una parte alícuota inferior al 50 %, o que por sentencia de separación o divorcio no se le haya adjudicado el uso de la vivienda familiar.
- Residencia en Canarias. Residencia continuada e ininterrumpida en Canarias durante los dos años anteriores a la solicitud, con una excepción para quien haya vuelto a Canarias en el último año por trabajo, estudios o cuidado familiar.
- Patrimonio neto (lo que se tiene menos lo que se debe) de cada solicitante de no más de 150.000 euros.
- Ingresos. No superar cinco veces el IPREM (el indicador público de renta que se usa para ayudas) calculado en 14 pagas. Con dos solicitantes se suman los límites de ambos, y se añaden 0,3 veces el IPREM por cada menor a cargo; en familia monoparental el límite se incrementa un 70 %.
Para que tenga una idea de magnitud: la Ley 31/2022 fijó el IPREM de 2023 en 600 euros al mes, que en 14 pagas son 8.400 euros al año, de modo que cinco veces serían 42.000 euros por solicitante. Es una orientación que supone que el IPREM no ha cambiado: confirme la cifra vigente con su banco antes de contar con ella.
¿Quiere saber cuánto le prestaría el banco? Pruebe el simulador de hipoteca →
Qué vivienda se puede comprar
El artículo 3 establece que la vivienda debe:
- Estar en Canarias.
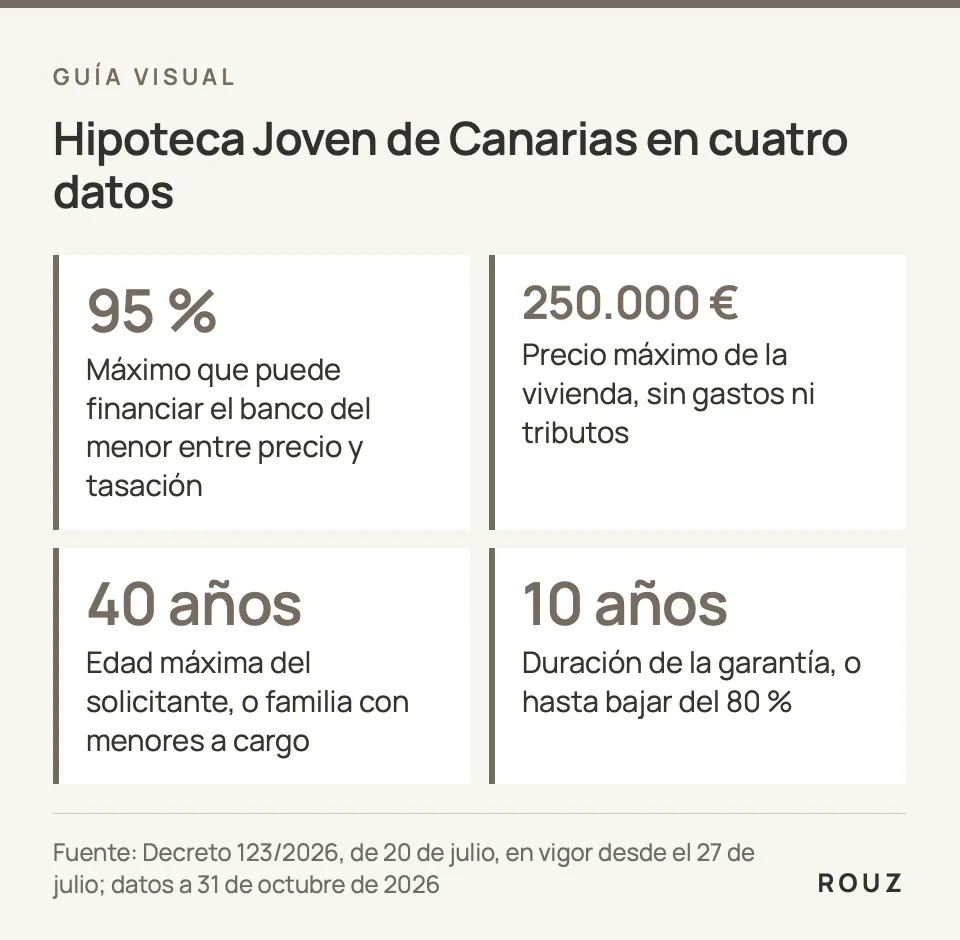
- Costar 250.000 euros o menos, sin contar los gastos ni los tributos de la compra. El precio incluye las plazas de aparcamiento, el trastero y cualquier otro anexo. La disposición final segunda permite que el Consejo de Gobierno actualice este importe por decreto.
- Ser nueva o de segunda o posterior transmisión, libre o protegida de promoción privada, o de autoconstrucción, con una superficie útil de 120 m² como máximo, sin contar los anejos.
Quedan excluidas las viviendas protegidas de promoción pública (salvo las de segunda o posterior transmisión con autorización de venta del Instituto Canario de la Vivienda) y las que ya tuvieran hipoteca de otra entidad por el mismo título de transmisión.
Y hay obligaciones después de comprar (artículo 6): destinarla a residencia habitual y permanente mientras dure la garantía, sin ejercer en ella actividad económica, con excepciones de alquiler solo en supuestos como matrimonio, divorcio o traslado laboral. Si vende o dona la vivienda durante la vigencia de la garantía, debe cancelar anticipadamente el préstamo garantizado, con autorización previa del Instituto, salvo que la transmisión sea a favor de los coprestatarios (artículo 13.3).
Cuánto financia y cuánta entrada hace falta
Según los artículos 2.2 y 10.2, el banco puede conceder hasta el 95 % del menor de estos dos valores: el precio de compra o el valor de tasación. La garantía autonómica cubre como máximo 15 puntos porcentuales por encima del 80 % (artículos 2.2 y 11.3). Por tanto, el programa no cambia lo que financia el banco hasta el 80 %: solo permite el tramo entre el 80 % y el 95 %.
La garantía dura 10 años desde la firma o hasta que el principal pendiente baje del 80 % del menor valor entre el precio y la tasación (artículo 13.1), y cubre los impagos de cuotas de principal de esos diez primeros años del tramo garantizado (artículo 13.2). El decreto prohíbe además exigir al cliente contratar productos o servicios adicionales con el banco como condición para esta hipoteca, con las excepciones de la Ley 5/2019 (artículo 10.3).
Como la tasación manda, si el banco valora la casa por debajo del precio, el 95 % se calcula sobre la tasación y la diferencia hay que ponerla igualmente. La entrada que no cubre el programa, y los gastos de la compra (impuesto, notaría, registro, gestoría), siguen a cargo del comprador. Puede hacer esa cuenta en la calculadora de gastos de comprar casa en Canarias; el detalle de cada impuesto está en gastos e impuestos al comprar vivienda en Canarias.
Un ejemplo con números redondos
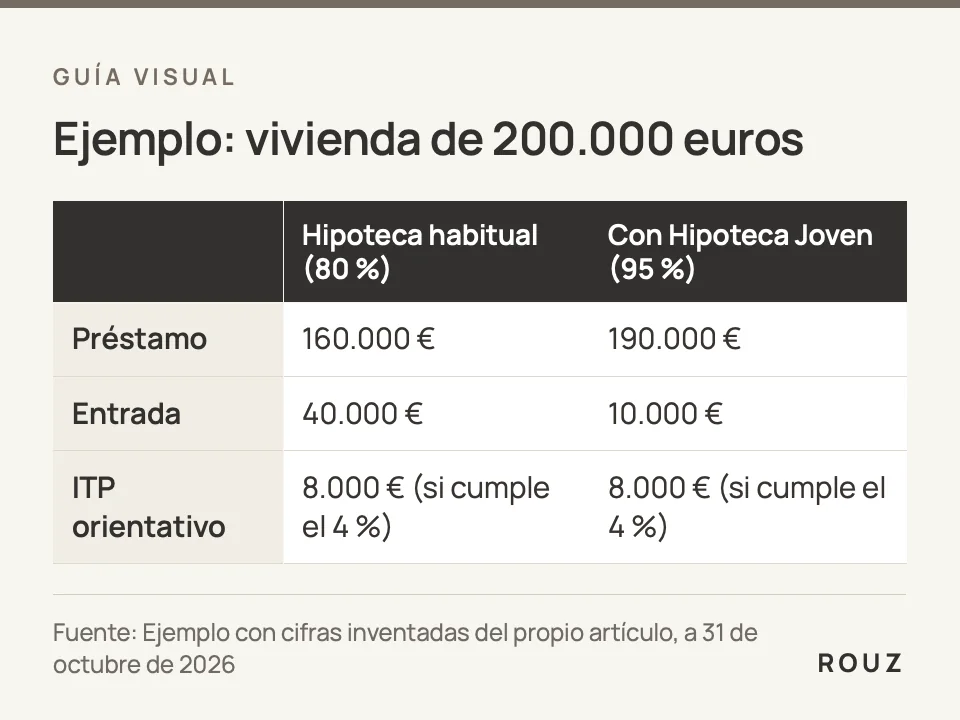
Ejemplo (cifras inventadas para ilustrar, no un caso real): una persona de 34 años, sin ninguna vivienda, compra una vivienda usada de 200.000 euros en Tenerife, tasada en 200.000 euros, y cumple los requisitos de la Hipoteca Joven.
| Hipoteca habitual (80 %) | Con Hipoteca Joven (95 %) | |
|---|---|---|
| Préstamo | 160.000 € | 190.000 € |
| Entrada | 40.000 € | 10.000 € |
| ITP orientativo* | 8.000 € | 8.000 € |
| Otros gastos orientativos (notaría, registro, gestoría, tasación) | unos 1.100 a 1.700 € | unos 1.100 a 1.700 € |
| Ahorro necesario | unos 49.100 a 49.700 € | unos 19.100 a 19.700 € |
*Suponiendo que cumple los requisitos del ITP reducido del 4 % (primera vivienda, 40 años o menos, rentas dentro del límite), que se explican en ITP reducido en Canarias.
Fíjese en que la hipoteca es 30.000 euros mayor, y con ella la cuota y los intereses. Menos entrada significa más deuda; conviene ver si la cuota cabe con holgura en su presupuesto con el simulador de hipoteca.
Cuándo se podrá pedir y dónde
Las solicitudes se presentan en el banco, no en el Gobierno: el artículo 5 dice que la documentación se aporta ante la entidad financiera colaboradora, y el artículo 10 le obliga a verificar los requisitos. Y solo son colaboradoras las entidades que firmen un convenio con el Gobierno de Canarias, con una vigencia de diez años (artículo 7), y que cumplan condiciones como una calificación crediticia mínima de grado de inversión y red de oficinas en Canarias (artículo 8).
A 31 de octubre de 2026 no hemos podido confirmar en fuentes oficiales qué entidades han firmado ni desde cuándo se reciben solicitudes. El propio decreto prevé que antes se apruebe el modelo de convenio por orden de la Consejería (artículo 7.1) y que las entidades soliciten adherirse tras una orden de convocatoria (artículo 9.1). Además, los fondos son limitados: se reparten a partes iguales entre las entidades adheridas (artículo 11) y, agotado el importe, el Instituto Canario de la Vivienda publica la resolución en su portal (artículo 16.2). Lo más práctico es preguntar a su banco si ya ofrece el programa y qué documentación pide.
Si antes de aplicar al programa quiere saber cuánto dinero necesita, la calculadora de gastos le da el desglose en unos minutos, y con el simulador de hipoteca verá la cuota orientativa. Ambas son gratuitas y orientativas, y un asesor de ROUZ las revisa con usted.
Preguntas frecuentes
¿Qué edad hay que tener para la Hipoteca Joven de Canarias?
Ser mayor de edad y tener 40 años o menos en el momento de la solicitud. Si compran dos personas, cada una debe cumplirlo. Las familias con menores a su cargo no tienen límite de edad (artículo 4 del Decreto 123/2026).
¿Cuánto financia la Hipoteca Joven de Canarias?
Hasta el 95 % del menor valor entre el precio de compra y la tasación, en viviendas de hasta 250.000 euros sin gastos ni impuestos y hasta 120 m² útiles.
¿Es una ayuda que no se devuelve?
No. Es una garantía del Gobierno de Canarias que respalda al banco en el tramo entre el 80 % y el 95 %. La hipoteca hay que devolverla entera.
¿Se puede pedir ya?
A 31 de octubre de 2026, el decreto está en vigor, pero no hemos encontrado en fuentes oficiales la apertura de solicitudes ni la lista de bancos adheridos. Consulte a su entidad.
¿Puedo alquilar o vender la vivienda si la compro con esta hipoteca?
Debe vivir en ella de forma habitual y permanente mientras dure la garantía. El alquiler solo se admite en supuestos concretos (matrimonio, divorcio, traslado laboral u otros). Si la vende o la dona durante la garantía, debe amortizar el préstamo, con autorización previa del Instituto Canario de la Vivienda, salvo que la transmisión sea a favor de los coprestatarios (artículo 13.3).
¿Quiere saber cómo trabajamos este tipo de operaciones en ROUZ? Cuéntenos su caso o conozca las áreas de ROUZ.