Las tres rentabilidades: bruta, neta y sobre su dinero
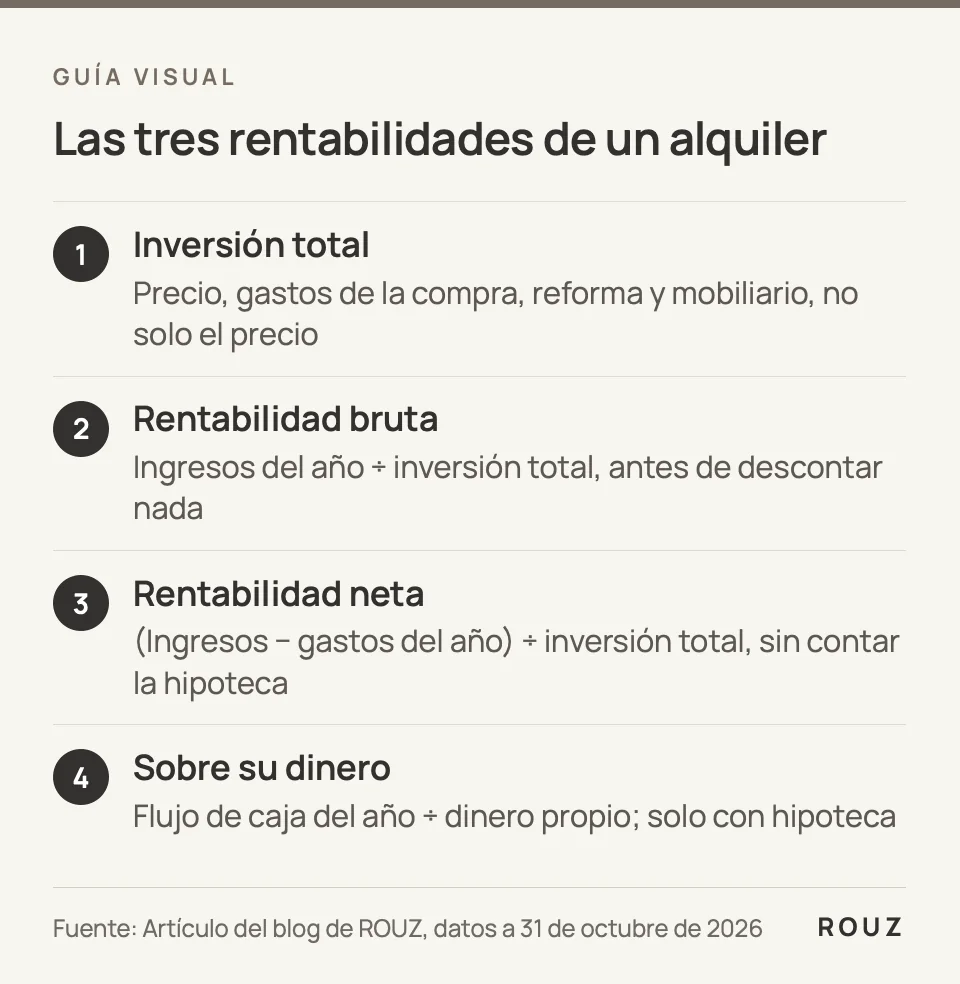
Cuando alguien dice «este piso da un 5 %» conviene preguntar de cuál habla, porque una misma inversión puede dar tres cifras distintas. Estas son las tres que usa nuestra calculadora de rentabilidad de alquiler:
| Cifra | Cuenta | Qué le dice |
|---|---|---|
| Rentabilidad bruta | ingresos del año ÷ inversión total | Lo que rinde el inmueble antes de descontar nada. Sirve para comparar a primera vista, pero engaña por optimista. |
| Rentabilidad neta | (ingresos del año − gastos del año) ÷ inversión total | Lo que rinde una vez descontados los gastos del inmueble, antes de impuestos sobre el alquiler y sin contar la hipoteca. Es la que conviene comparar entre inmuebles. |
| Rentabilidad sobre su dinero | flujo de caja del año ÷ dinero propio que ha puesto | Solo con hipoteca: lo que le queda al año, después de pagar gastos y cuotas, respecto a lo que salió de su bolsillo. |
Dos palabras que se repiten: la inversión total no es solo el precio, es todo lo que desembolsa para dejar el inmueble listo (precio, gastos de la compra, reforma y mobiliario); y el flujo de caja es el dinero que le sobra, o le falta, cada año una vez pagados los gastos y, si hay hipoteca, las cuotas.
Qué entra en la inversión: mucho más que el precio
El error más frecuente es dividir entre el precio de compra. Si usted paga 200.000 € por un piso pero para tenerlo en marcha desembolsa 220.000 €, la rentabilidad se mide sobre los 220.000 €. Lo que suma:
- Los impuestos de la compra. En Canarias, en vivienda de segunda mano se paga el ITP (Impuesto de Transmisiones Patrimoniales); en obra nueva, el IGIC (el impuesto indirecto canario, equivalente al IVA) más el AJD (Actos Jurídicos Documentados). Según el texto consolidado del Decreto Legislativo 1/2009 (art. 31.1.a), con actualización publicada el 29-12-2025 y consultado el 31-10-2026, el tipo general del ITP es del 6,5 %. El 5 % es para quien compra su vivienda habitual y cumple además otros requisitos (el mismo artículo fija un tope de precio de 200.000 € y exige no ser dueño de otra vivienda), así que en un piso que va a alquilar normalmente se aplica el general; compruébelo en su caso. En obra nueva, según el Decreto Legislativo 1/2025 (art. 32, texto consolidado del BOE con actualización de 07-04-2026, consultado el 31-10-2026), el tipo general del IGIC es del 7 %, y el AJD del 1 % (Decreto Legislativo 1/2009, art. 36).
- Notaría, registro y gestoría. Los aranceles de notarios y registradores están fijados en los Reales Decretos 1426/1989 y 1427/1989; la gestoría es libre. Si pide hipoteca, añada la tasación.
- Reforma y mobiliario, si hacen falta antes de alquilar.
Para sacar los gastos de su caso, use la calculadora de gastos de comprar casa en Canarias o lea la guía gastos e impuestos al comprar vivienda en Canarias. Si compra en una subasta, o si no reside en España, cambian algunos tipos y obligaciones: en ese caso consulte antes con un asesor.
¿Tiene una vivienda en alquiler o piensa comprarla para alquilar? Calcule la rentabilidad →
Ingresos y gastos del año: lo que más se olvida
La cuenta de los ingresos depende de cómo alquile:
- Larga estancia (contrato de vivienda de uno o más años): alquiler mensual × (12 − meses vacíos o sin cobrar).
- Temporada (unos meses): alquiler mensual × meses que realmente estará alquilado.
- Vacacional (por noches): precio medio por noche × 365 × porcentaje de ocupación, que es el tanto por ciento de las noches del año con huéspedes.
Use cifras prudentes y que pueda defender. Aquí no ponemos ningún alquiler ni ocupación «típicos» porque no tenemos una fuente oficial con fecha que los respalde; busque anuncios comparables de su calle o pida a una gestora que se los justifique por escrito. Y reste siempre los meses vacíos, impagos incluidos: un mes sin inquilino al año son alrededor de un 8 % menos de ingresos.
Los gastos anuales que debe contar, aunque no los pague el inquilino:
- Comunidad de propietarios.
- IBI, el impuesto municipal sobre el inmueble (Impuesto sobre Bienes Inmuebles).
- Seguro del inmueble.
- Mantenimiento y averías: no es una cantidad fija, pero cero tampoco es.
- Gestión, si no lo lleva usted: administrador, agencia, limpieza y comisiones de plataformas, normalmente como porcentaje de lo que ingresa.
- Suministros (luz, agua, internet), si los paga usted, como ocurre en temporada y en vacacional.
Si no sabe un gasto, no lo deje en cero sin decirlo: la rentabilidad saldrá mejor de lo que es. En la calculadora puede marcar «No lo sé» y le avisa de que la neta queda incompleta.
Ejemplo: un piso de 200.000 € alquilado a largo plazo
Ejemplo con números redondos inventados, solo para ver la mecánica. No son precios ni rentabilidades de mercado.
| Concepto | Cifra del ejemplo |
|---|---|
| Precio del piso (segunda mano) | 200.000 € |
| Gastos de la compra: ITP del 6,5 % (13.000 €) y, como supuesto redondo, 1.500 € de notaría, registro y gestoría | 14.500 € |
| Reforma y mobiliario | 5.500 € |
| Inversión total | 220.000 € |
| Alquiler: 1.000 € al mes, con 1 mes vacío al año (11 meses cobrados) | 11.000 € al año |
| Gastos: comunidad 600 € + IBI 400 € + seguro 200 € + mantenimiento 500 € + gestión del 10 % de lo que ingresa (1.100 €) | 2.800 € al año |
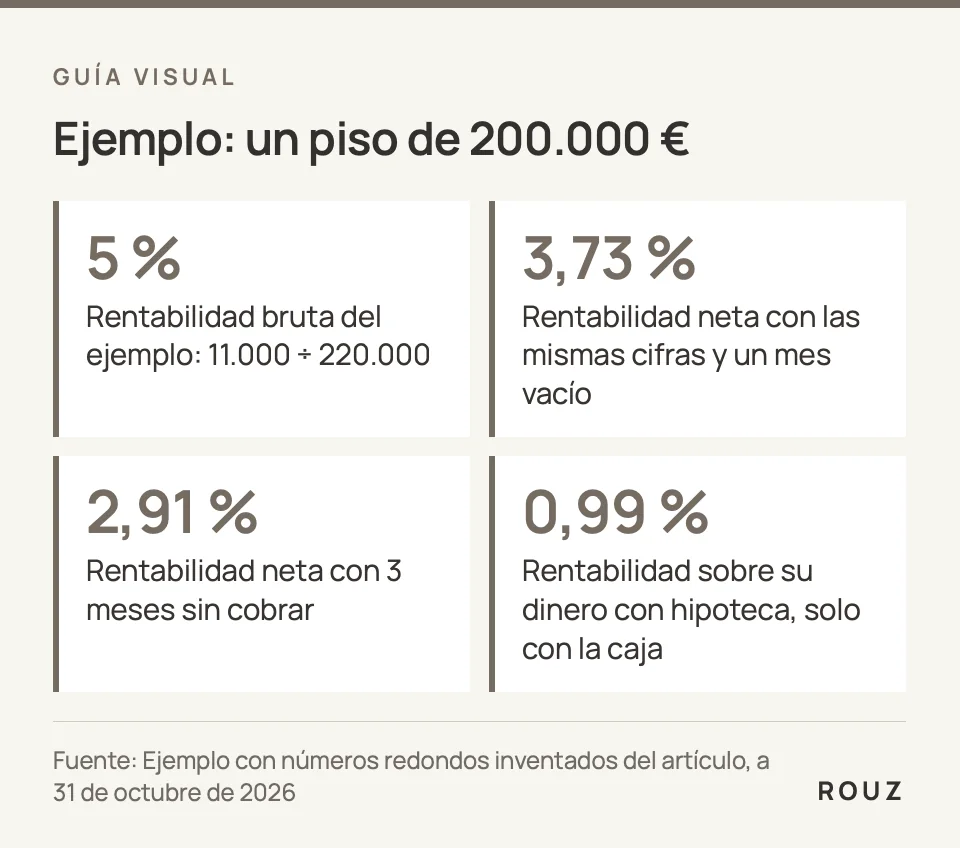
- Rentabilidad bruta = 11.000 ÷ 220.000 = 5 %.
- Rentabilidad neta = (11.000 − 2.800) ÷ 220.000 = 8.200 ÷ 220.000 = 3,73 %.
Mire cuánto pesan los meses vacíos. Con las mismas cifras pero 3 meses sin cobrar: ingresos de 9.000 €, gestión de 900 € y gastos de 2.600 €. La neta baja a (9.000 − 2.600) ÷ 220.000 = 2,91 %. Y la bruta, de 5 % a 4,09 %. Por eso la bruta, sola, no sirve para decidir.
Si quiere repetir esta cuenta con su piso, la calculadora de rentabilidad hace exactamente estas operaciones y le enseña cada paso.
Con hipoteca: cuota, flujo de caja y años para recuperar el dinero
Con un préstamo pone menos dinero de su bolsillo, pero cada mes paga una cuota. La calculadora usa la cuota fija (sistema francés: la cuota es igual todos los meses y al principio casi todo son intereses), sin seguros ni comisiones. El dinero propio es la inversión total menos lo que le presta el banco. El flujo de caja anual es ingresos − gastos − cuotas del año.
Ejemplo (continuación, números inventados): préstamo de 120.000 € (el 60 % del precio de 200.000 €), a un tipo del 3,5 % supuesto para el ejemplo y 25 años.
- Cuota: unos 601 € al mes, 7.209 € al año. En el primer año, unos 4.151 € son intereses (un coste) y unos 3.058 € devuelven deuda (ya son suyos, aunque no los cobre).
- Dinero propio: 220.000 − 120.000 = 100.000 €.
- Flujo de caja: 8.200 − 7.209 = unos 991 € al año (unos 83 € al mes).
- Rentabilidad sobre su dinero, solo con la caja: 991 ÷ 100.000 = 0,99 %. Contando también la deuda que devuelve el primer año: (991 + 3.058) ÷ 100.000 = 4,05 %.
Con 3 meses vacíos el flujo sería de unos −809 €: tendría que poner dinero cada año. La cuota se paga estando el piso vacío o no. Para ver cómo reacciona la cuenta a otros tipos, plazos y meses sin cobrar, lea hipoteca para comprar un piso que va a alquilar, o el planteamiento general en inversión con apalancamiento bancario.
Años para recuperar la inversión. Es el dinero propio dividido entre el flujo de caja anual. Sin hipoteca, en el ejemplo: 220.000 ÷ 8.200 = unos 27 años. Es una cuenta simple: no incluye impuestos, ni que el piso suba o baje de precio, ni lo que obtendría al venderlo. Con hipoteca la calculadora lo hace año a año (la cuota desaparece cuando termina el préstamo) y da dos cifras, con y sin la deuda que va devolviendo.
¿Qué rentabilidad es buena? Y lo que esta cuenta no incluye
No hay una cifra que valga para todos y por eso no damos ninguna como «normal»: depende de la zona, del riesgo, del tipo de alquiler, del esfuerzo de gestionarlo y de qué otras opciones tenga para su dinero. Lo útil es calcular con cifras prudentes, comparar varios inmuebles con la misma fórmula (bruta, neta y sobre su dinero) y probar qué pasa si el alquiler baja o hay más meses vacíos.
Lo que esta cuenta no incluye, y conviene que alguien revise con usted:
- El IRPF del alquiler. Para quien reside en España, la Ley 35/2006 del IRPF (art. 23.1, texto consolidado del BOE con actualización de 07-10-2026, consultado el 31-10-2026) permite deducir, entre otros gastos, los intereses de los préstamos para adquirir el inmueble y los gastos de reparación y conservación (en conjunto, hasta el importe de lo que ingrese por ese inmueble; el exceso se puede deducir en los cuatro años siguientes), los tributos y tasas como el IBI y la amortización del inmueble (su desgaste), con un tope del 3 % anual sobre el mayor entre el coste de adquisición y el valor catastral (el valor que le asigna el Catastro), sin contar el suelo. La devolución del capital del préstamo no está en esa lista. Además, el apartado 2 del mismo artículo prevé reducciones para el alquiler de vivienda habitual, pero esa parte está afectada por el Real Decreto-ley 29/2026, de 6 de octubre (BOE de 7-10-2026), que a 31-10-2026 sigue pendiente de convalidación, y hay elecciones generales el 29 de noviembre; por eso no damos porcentajes (lo explicamos en qué cambia en el alquiler en octubre de 2026). Si no reside en España, las reglas y las deducciones son otras y se declara por el modelo 210 (la declaración de los no residentes): guía del modelo 210.
- La subida o bajada del precio del inmueble y lo que obtendría al venderlo.
- Si el inmueble puede alquilarse como usted piensa. En vacacional, en Canarias, no todas las viviendas pueden: lo vemos en vacacional, temporada o larga estancia: cómo compararlos; conviene comprobarlo antes de firmar. Si el piso no puede alquilarse por noches, los ingresos de esa cuenta no existirían.
Para el contexto del alquiler turístico en la isla, puede leer alquileres turísticos en Tenerife: el ciclo y la regulación; y si compra desde el extranjero, comprar casa en Tenerife siendo extranjero.
Calcule la rentabilidad de su inmueble
Ponga sus cifras en la calculadora de rentabilidad de alquiler: es gratuita, usa solo los datos que usted escribe y un asesor la revisa con usted. El cálculo no tiene coste; si después quiere que se estudie la inversión, ese estudio y el trabajo posterior tienen honorarios que se dan por escrito antes de empezar. En tres pasos le pide el inmueble y la compra, los ingresos y gastos del año y, si lo hay, el préstamo; le devuelve la rentabilidad bruta, la neta, el flujo de caja y los años para recuperar el dinero, con cada cuenta explicada. Si marca «No lo sé» en algún dato, se lo avisa en vez de inventarlo.
Es un cálculo orientativo: no es una oferta, ni una recomendación de inversión, ni asesoramiento financiero, fiscal o legal. Antes puede hacer el test del inversor o conocer ROUZ Capital.
Preguntas frecuentes
¿Cuál es la fórmula de la rentabilidad bruta y neta de un alquiler?
Bruta: ingresos del año ÷ inversión total (precio, gastos de compra, reforma y mobiliario). Neta: (ingresos del año − gastos del año) ÷ inversión total. Ambas se expresan en porcentaje. En el ejemplo de arriba, 5 % bruta y 3,73 % neta.
¿Qué rentabilidad se considera buena en un alquiler?
No existe una cifra única. Depende de la zona, del tipo de alquiler, del riesgo y de la alternativa que tenga para su dinero, y no hay una fuente oficial con fecha que fije un «buen» porcentaje. Compare inmuebles con la misma fórmula y con cifras prudentes.
¿Hay que incluir los gastos de compra en la rentabilidad?
Sí. Los impuestos (ITP o IGIC y AJD), notaría, registro y gestoría forman parte de lo que ha invertido, y también la reforma y el mobiliario. Si los deja fuera, la rentabilidad saldrá más alta de lo que es.
¿Cuántos años tarda en recuperarse la inversión de un alquiler?
Dividiendo el dinero propio que ha puesto entre el flujo de caja anual. Es una cuenta orientativa que no incluye impuestos, ni la variación del precio del inmueble, ni su venta. Si el flujo es cero o negativo, con esos números no se recupera.
¿La rentabilidad incluye los impuestos del alquiler?
No. La calculadora no calcula el IRPF ni otros impuestos sobre lo que cobra, porque dependen de cada persona; los revisa un asesor.
¿Quiere saber cómo trabajamos este tipo de operaciones en ROUZ? Cuéntenos su caso o conozca las áreas de ROUZ.