Cuál es el punto de partida: el 6,5 % y qué es «vivienda habitual»
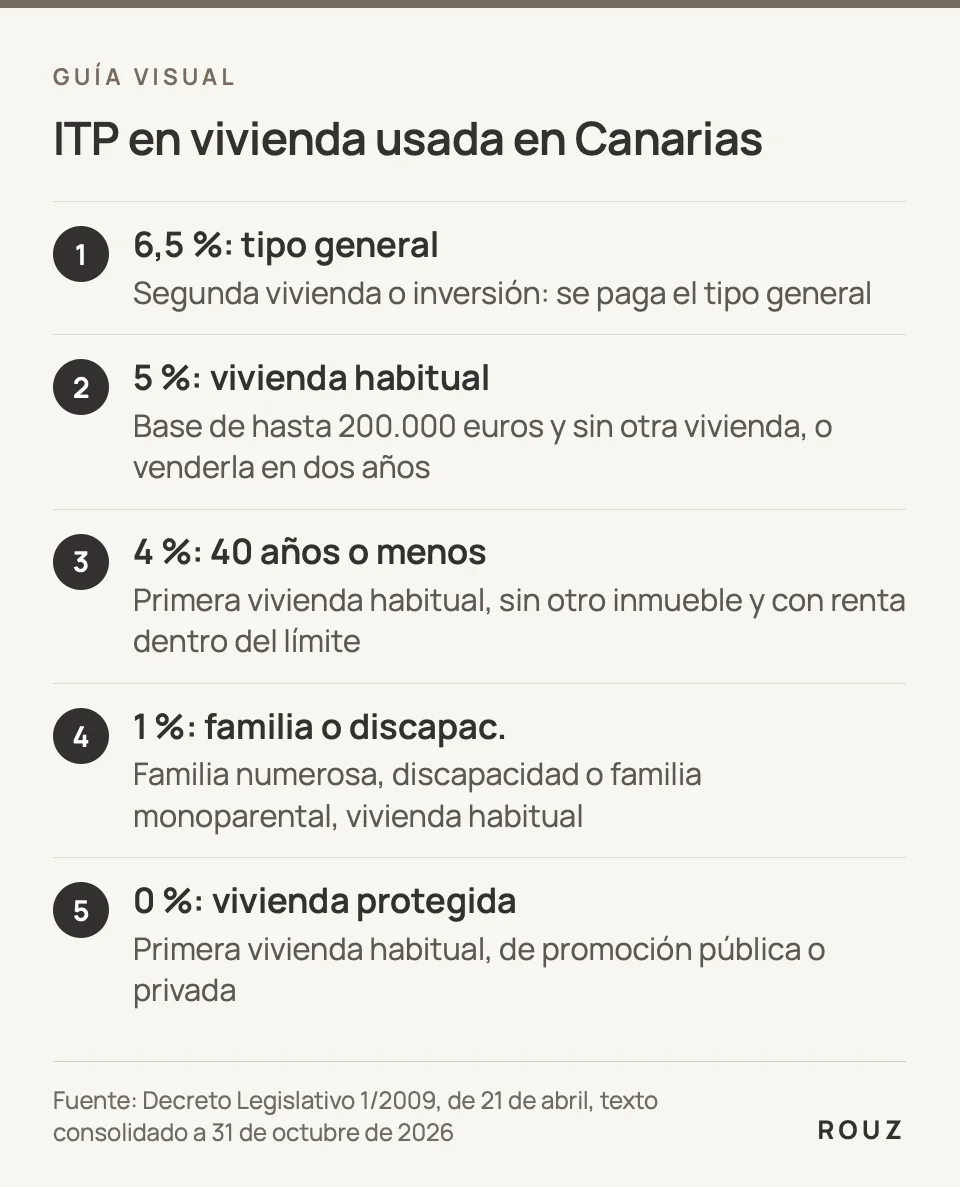
El ITP (Impuesto sobre Transmisiones Patrimoniales) es el que paga el comprador cuando la vivienda ya ha tenido dueño. En Canarias se regula en el Decreto Legislativo 1/2009, de 21 de abril. Según su artículo 31.1.a) (texto consolidado del BOE, última actualización publicada el 29 de diciembre de 2025, en vigor desde el 1 de enero de 2026), el tipo general en la compra de inmuebles es del 6,5 %. Todo lo demás son rebajas sobre ese tipo, y todas dependen de que la casa sea su vivienda habitual.
El artículo 38.3 remite a la definición de vivienda habitual del artículo 41 bis del Reglamento del IRPF: no basta con decir que vivirá allí, es un concepto con reglas propias que conviene revisar antes de firmar. Si la compra es para invertir o como segunda vivienda, se paga el 6,5 %. Puede ver cuánto supone cada tipo en su caso con la calculadora de gastos de compra.
Si la vivienda es de obra nueva, el impuesto no es el ITP sino el IGIC (vea IGIC e IVA: en qué se diferencian). Para todos los gastos de la compra, está el pilar sobre cuánto dinero necesita para comprar casa en Canarias.
El 5 %: vivienda habitual de hasta 200.000 euros
El mismo artículo 31.1.a) fija el tipo del 5 % cuando se cumplen estos tres requisitos a la vez:
- La vivienda va a ser la habitual del comprador. Si compran varias personas, todas deben ser personas físicas y habitar la vivienda.
- La base imponible (la cantidad sobre la que se calcula el impuesto), incluidos los garajes y anexos del mismo edificio que se transmitan a la vez, es de 200.000 euros o menos. Con varios compradores, la suma de las bases imputables a cada uno no puede pasar de 200.000 euros.
- En el momento del devengo (el día en que se realiza el acto o contrato, normalmente la firma de la compraventa, según el artículo 49 del texto refundido del impuesto, Real Decreto Legislativo 1/1993), el comprador no es propietario, nudo propietario (quien conserva la propiedad pero no el uso) ni usufructuario (quien tiene el derecho de uso) de otra vivienda. Si lo es, debe transmitirla en escritura pública en el plazo de dos años desde ese momento.
La palabra importante es base imponible: no siempre coincide con el precio. Si el valor de referencia del Catastro es mayor, esa será la base y puede dejarle fuera del 5 % aunque el precio sea inferior a 200.000 euros. Conviene consultar ese valor antes de firmar.
¿Va a comprar una vivienda? Calcule los gastos de la compra →
El 4 %: bonificación del 20 % para quien tiene 40 años o menos
El artículo 35 del Decreto Legislativo 1/2009 añade una bonificación del 20 % sobre la cuota resultante del 5 %. El 5 % menos el 20 % de su cuota es, en efecto, un 4 % efectivo. Se aplica si se trata de su primera vivienda habitual, si el comprador no ha sido titular (propietario, nudo propietario o usufructuario) de ningún otro bien inmueble (aquí cuentan también garajes, solares o una parte de una herencia, no solo viviendas) y, además, concurre una de estas circunstancias:
- Tener 40 años o menos en la fecha del devengo (normalmente, el día de la firma de la compraventa) y que la suma de las rentas de los compradores, en el IRPF del año anterior, sea como máximo de 46.455 euros, más 6.825 euros por cada persona por la que el comprador tenga derecho al mínimo familiar, excluido él mismo.
- Ser una mujer víctima de violencia de género, con orden de protección en vigor o sentencia firme.
Atención a los datos desfasados. Durante años el límite fue de 35 años y muchas guías en internet lo siguen diciendo. La Ley 9/2025, de 23 de diciembre, de Presupuestos de Canarias para 2026, modificó el artículo 35 (disposición final undécima, que dice «con efecto desde el día 1 de enero de 2025») y el límite pasó a 40 años. La Agencia Tributaria Canaria lo recoge en la nota de la versión 7.6.0 del modelo 600 (29 de diciembre de 2025): desde el 1 de enero de 2026 la bonificación 403 es para adquirentes de hasta 40 años y el límite de base imponible pasa a 200.000 euros.
El 1 % y el 0 %: familias numerosas, discapacidad, monoparentales y vivienda protegida
Hay cuatro supuestos con tipos aún más bajos, todos para vivienda habitual. Los tres primeros exigen además no ser propietario de otra vivienda (o venderla en escritura en el plazo de dos años); la vivienda protegida exige que sea su primera vivienda habitual:
- Familia numerosa (artículo 32): 1 %. El comprador debe ser miembro de una familia numerosa según la Ley 40/2003, y la suma de las bases imponibles del IRPF de los miembros no puede pasar de 46.455 euros, más 18.200 euros por cada hijo que exceda del mínimo que la ley exige para ser familia numerosa.
- Discapacidad (artículo 33): 1 %. Discapacidad de al menos el 65 %, del comprador o de una persona por la que tiene derecho al mínimo familiar, con rentas de hasta 46.455 euros más 6.825 euros por persona con mínimo familiar.
- Familia monoparental (artículo 33 bis): 1 %. Con los requisitos del artículo 11 ter del mismo decreto y los mismos límites de renta que en discapacidad.
- Vivienda protegida (artículo 34): 0 %. En la transmisión de una vivienda protegida, de promoción pública o privada, que vaya a ser la primera vivienda habitual del comprador.
Los artículos 32, 33 y 33 bis, tal como están redactados, no mencionan un límite de precio de la vivienda, a diferencia del 5 %. Aun así, confirme el caso con un asesor antes de contar con el 1 %: son beneficios que se pierden por un detalle.
Varias personas compran, cómo se acredita y qué pasa si algo cambia
Si compran dos o más personas. La norma aplica el tipo reducido solo a la parte proporcional de la base que corresponde al comprador que cumple los requisitos (artículos 31.1.a y 35.2). Una pareja en la que uno tiene 38 años y otro 45 no obtiene automáticamente el 4 % para toda la vivienda. Además, los límites de renta de los artículos 32, 33, 33 bis y 35 hablan de la suma de las rentas de los adquirentes, declaren juntos o por separado.
La renta que cuenta. Según el artículo 38.2, para los límites de renta se toma la parte general de la base imponible del IRPF del año natural anterior al del devengo: si compra en 2026, la de 2025.
Cómo se pide. El artículo 38.1 dice que quien solicite los tipos reducidos y las bonificaciones debe presentar una certificación que acredite el cumplimiento de los requisitos. La autoliquidación (el documento en el que usted mismo calcula e ingresa el impuesto) se presenta con el modelo 600 en el plazo de un mes desde que se causa el acto o contrato, normalmente la firma (artículo 39.1 y página del modelo 600 de la Agencia Tributaria Canaria, modificada el 13 de julio de 2026). Consulte con la gestoría o con la propia Agencia qué documentos exigen para su caso.
Si deja de cumplir los requisitos. El artículo 39.2 obliga a regularizar la situación en el plazo de un mes desde que ocurre el hecho que provoca el incumplimiento, presentando la declaración, el ingreso de la parte no pagada y los intereses de demora.
Un ejemplo con números redondos
Ejemplo (cifras inventadas para ilustrar la diferencia de tipos): una vivienda usada de 200.000 euros, que será la vivienda habitual del comprador, con base imponible igual al precio.
| Quién compra | Tipo | ITP |
|---|---|---|
| Segunda vivienda o inversión | 6,5 % | 13.000 € |
| Vivienda habitual, 45 años, sin otra vivienda | 5 % | 10.000 € |
| Primera vivienda, 35 años, sin ningún inmueble, rentas dentro del límite | 4 % | 8.000 € |
| Familia numerosa con rentas dentro del límite, sin otra vivienda | 1 % | 2.000 € |
Y una advertencia sobre el límite de 200.000 euros: si la base fuera de 210.000 euros, el 5 % no se aplicaría y el tipo sería el 6,5 %, es decir, 13.650 euros. Esa diferencia de 10.000 euros de base cuesta más de 3.600 euros de impuesto. Por eso conviene comprobar la base antes de cerrar un precio.
Compruebe qué tipo le corresponde
Con la calculadora de gastos de comprar casa en Canarias puede probar sus datos: precio, vivienda habitual o no, edad, ingresos, número de compradores y si pedirá hipoteca. La herramienta aplica el tipo que corresponde según la norma vigente a los datos que usted indique y, cuando no puede confirmar un dato, calcula con el tipo general y le avisa de lo que falta por confirmar.
Es gratuita y orientativa y un asesor de ROUZ la revisa con usted. Si además va a pedir hipoteca, el simulador de hipoteca le da la cuota orientativa. El resto de gastos están en el artículo sobre gastos e impuestos al comprar vivienda.
Preguntas frecuentes
¿Cuánto es el ITP en Canarias en 2026?
En vivienda usada, el tipo general es del 6,5 % (artículo 31.1.a del Decreto Legislativo 1/2009, texto en vigor desde el 1 de enero de 2026). Con requisitos puede bajar al 5 %, al 4 %, al 1 % o al 0 %.
¿Hasta qué edad se puede acoger un joven a la bonificación del ITP en Canarias?
Hasta los 40 años inclusive, en la fecha del devengo (normalmente, la firma de la compraventa), según el artículo 35 del Decreto Legislativo 1/2009 tras la Ley 9/2025. Antes era de 35 años, pero esa cifra está desfasada.
¿Qué es el ITP reducido del 5 % y quién puede aplicarlo?
Quien compra una vivienda usada que va a ser su vivienda habitual, con base imponible de hasta 200.000 euros, y que no es propietario de otra vivienda (o la vende en dos años).
¿Hay que pedir el tipo reducido o se aplica solo?
Hay que acreditarlo: el artículo 38.1 exige presentar certificación del cumplimiento de los requisitos, y la autoliquidación (modelo 600) se presenta en el plazo de un mes desde que se causa el acto o contrato, normalmente la firma de la compraventa.
¿Si compro con mi pareja, pagamos el 4 % los dos?
No necesariamente. El tipo reducido y la bonificación se aplican a la parte de quien cumple los requisitos. Con rentas y edades distintas, el resultado suele ser un tipo intermedio. La calculadora de ROUZ lo estima parte por parte.
¿Quiere saber cómo trabajamos este tipo de operaciones en ROUZ? Cuéntenos su caso o conozca las áreas de ROUZ.