Tres alquileres distintos, tres contratos distintos
Antes de los números conviene distinguir qué se firma en cada caso, porque de eso depende cuánto cobra, cuánto gasta y qué puede hacer en Canarias.
- Larga estancia: un contrato de vivienda de uno o más años. Según la Ley 29/1994 de Arrendamientos Urbanos (art. 9.1, texto consolidado del BOE con actualización de 07-10-2026, consultado el 31-10-2026), la duración es libre, pero si es inferior a cinco años (siete, si el arrendador es persona jurídica) el contrato se prorroga por años hasta alcanzar ese mínimo, salvo que el inquilino avise con treinta días de antelación de que se va.
- Temporada: un contrato por unos meses para una necesidad pasajera del inquilino (por ejemplo, trabajo, estudios u obras en su casa). El Real Decreto-ley 29/2026, de 6 de octubre (BOE de 7-10-2026), toca precisamente este tipo de contrato (arts. 2 y 3 de la Ley de Arrendamientos Urbanos) y, a 31-10-2026, sigue pendiente de convalidación, con elecciones generales el 29 de noviembre; por eso no damos por hecho cómo quedará su régimen. Lo vemos en qué cambia en el alquiler en octubre de 2026.
- Vacacional: cesión por noches a turistas. La propia Ley de Arrendamientos Urbanos (art. 5.e) lo deja fuera de su ámbito cuando está sometido a la normativa turística de la comunidad autónoma. En Canarias su norma principal es hoy la Ley 6/2025, de 10 de diciembre, de Ordenación Sostenible del Uso Turístico de Viviendas (BOC n.º 246, de 12-12-2025), modificada por la Ley 7/2026, de 31 de julio (BOC n.º 163, de 14-08-2026), según el BOC y el BOE consultados el 31-10-2026. No es la ley estatal 6/2025 sobre la RIC, que es otra.
Si usted es empresa o autónomo con beneficios en Canarias, la Reserva para Inversiones en Canarias (RIC) tiene, con requisitos, una norma estatal propia para viviendas de alquiler (la Ley 6/2025, de 28 de julio, que modifica la Ley 19/1994): se explica en RIC en vivienda de alquiler.
La misma fórmula para los tres
Para que la comparación sea limpia, use siempre la estructura de nuestra calculadora de rentabilidad: la inversión total es precio + gastos de compra + reforma + mobiliario, y la rentabilidad neta es (ingresos − gastos) ÷ inversión total. Solo cambian los ingresos y algunos gastos:
- Larga estancia: alquiler al mes × (12 − meses vacíos o sin cobrar).
- Temporada: alquiler al mes × meses realmente alquilado; el propietario suele pagar los suministros.
- Vacacional: precio medio por noche × 365 × ocupación (el porcentaje de las 365 noches con huéspedes), con más gasto en suministros, limpieza, comisiones de plataformas y gestión.
La ocupación es la cifra más difícil de acertar y la que más mueve el resultado.
¿Tiene una vivienda en alquiler o piensa comprarla para alquilar? Calcule la rentabilidad →
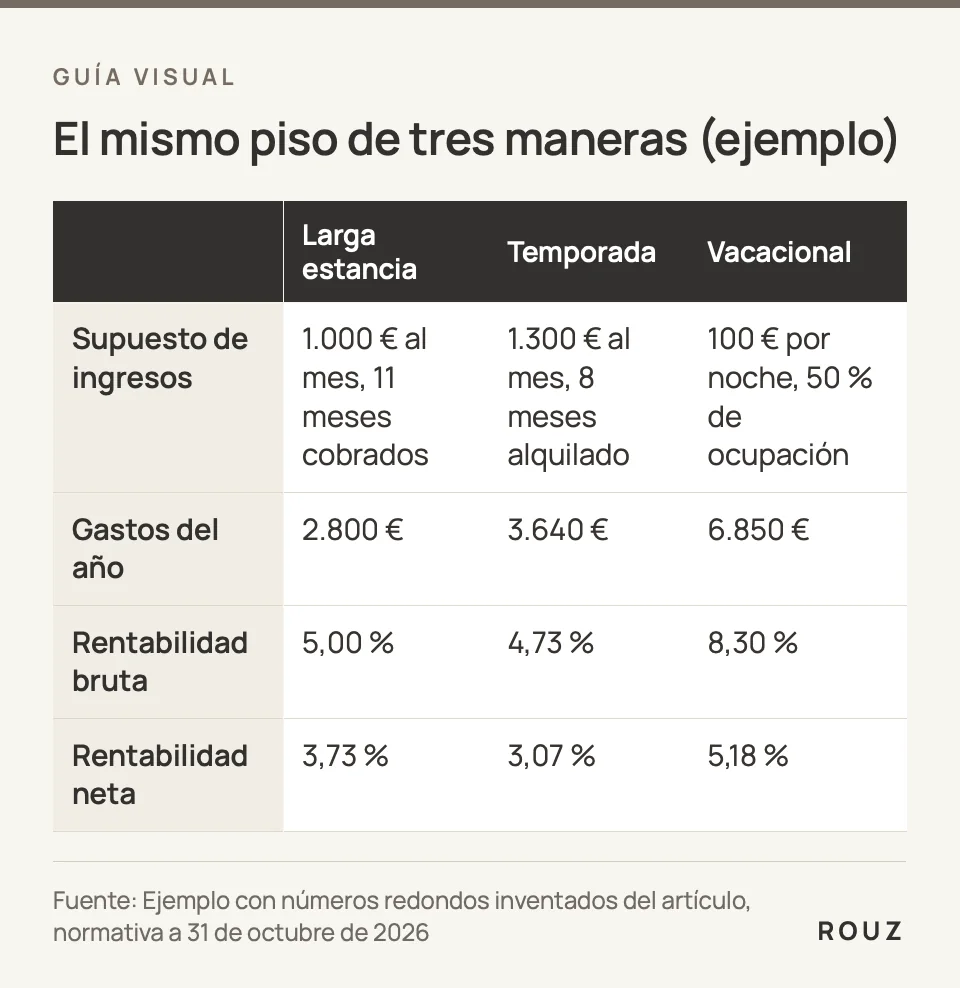
Ejemplo: el mismo piso de 200.000 € de tres maneras
Ejemplo con números redondos inventados; no son precios, ocupaciones ni rentabilidades de mercado. Partimos de una inversión total de 220.000 € (precio de 200.000 €, 14.500 € de gastos de compra y 5.500 € de reforma y mobiliario). Mantenemos esa inversión en los tres casos aunque en vacacional el mobiliario suela costar más. Los gastos de comunidad, IBI (el impuesto municipal sobre el inmueble), seguro y mantenimiento suman 1.700 € al año en todos.
| Larga estancia | Temporada | Vacacional | |
|---|---|---|---|
| Supuesto de ingresos | 1.000 € al mes, 11 meses cobrados | 1.300 € al mes, 8 meses alquilado | 100 € por noche, 50 % de ocupación |
| Ingresos del año | 11.000 € | 10.400 € | 18.250 € |
| Suministros | 0 € | 900 € | 1.500 € |
| Gestión (supuesto) | 10 %: 1.100 € | 10 %: 1.040 € | 20 %: 3.650 € |
| Gastos del año | 2.800 € | 3.640 € | 6.850 € |
| Rentabilidad bruta | 5,00 % | 4,73 % | 8,30 % |
| Rentabilidad neta | 3,73 % | 3,07 % | 5,18 % |
Fíjese en cómo se ensancha la diferencia entre bruta y neta en el vacacional (de 8,30 % a 5,18 %): ingresa más, pero se queda con una parte menor. La ocupación del 50 % es solo un supuesto del ejemplo.
Qué hace cambiar el resultado: la ocupación
Mismo piso, mismos gastos fijos, mismo 20 % de gestión, pero con tres ocupaciones distintas (todo ejemplo):
| Ocupación | Ingresos | Gastos | Neta |
|---|---|---|---|
| 30 % | 10.950 € | 5.390 € | 2,53 % |
| 40 % | 14.600 € | 6.120 € | 3,85 % |
| 50 % | 18.250 € | 6.850 € | 5,18 % |
Con esas cifras, el vacacional supera a la larga estancia (3,73 %) a partir de una ocupación de alrededor del 39 %; con el 30 % queda por debajo. Ese «umbral» cambia con el precio por noche, los gastos y la gestión de cada caso, y es la pregunta que debe hacerse: ¿qué ocupación necesito para que el vacacional compense? Y después, ¿es realista esa ocupación para mi calle y mi temporada? No damos una ocupación «media» porque no hemos localizado una fuente oficial con fecha para su zona: use cifras prudentes y compare con inmuebles parecidos.
La larga estancia tampoco está libre de meses vacíos e impagos, y el vacacional exige más trabajo o pagar a quien lo haga. Sobre el ciclo turístico en la isla, vea alquileres turísticos en Tenerife.
Lo que decide antes que los números: si puede alquilarlo así
En Canarias, la cuenta del vacacional solo vale si la vivienda puede dedicarse a ello. Esto no es un detalle: si no puede, los ingresos de esa columna no existirían. El detalle de la ley está en vivienda vacacional en Canarias y Tenerife: normativa 2026 y las comprobaciones antes de comprar, en comprar para alquiler vacacional en Tenerife. Lo que afecta a la comparación:
- Quien alquila «por temporada» puede acabar siendo tratado como turístico. Según los artículos 11 y 12 de la Ley 6/2025, añadidos por la Ley 7/2026 (BOC n.º 163, de 14-08-2026, consultado el 31-10-2026), salvo prueba en contrario se presume actividad turística cuando se comercializan estancias de corta duración en viviendas residenciales y se anuncian en un canal de oferta turística, o cuando se ofrece alojamiento por un período continuo igual o inferior a 31 días. En estancias de 31 días o menos, el arrendador debe pedir al inquilino el motivo de su necesidad de alojamiento provisional, su relación con la duración, y hacerlo constar en el contrato; si no lo especifica, el contrato se considera turístico.
- Anunciar en una plataforma turística pesa. Publicar una estancia corta en un canal de oferta turística (agencias, centrales de reserva y plataformas de internet) basta para presumir actividad turística (art. 11.1.a). La ley no dice a partir de cuántos días una estancia deja de ser «de corta duración» más allá de los 31 días de la letra b), así que anunciar un alquiler de varios meses en esas plataformas es una zona poco clara: consúltelo con un abogado antes de hacerlo.
- Una vivienda habilitada tiene obligaciones. Entre ellas, según el art. 8.6 de la Ley 6/2025 (BOE, consultado el 31-10-2026), incluir su número de registro en cualquier anuncio.
Impuestos y gestión: lo que la comparación no incluye
Las rentabilidades de arriba son antes de impuestos sobre el alquiler. La Ley del IRPF (Ley 35/2006, art. 23.1, consultada el 31-10-2026) permite deducir los gastos necesarios para obtener los rendimientos, y su apartado 2 prevé reducciones para el alquiler de vivienda a que se refiere el art. 2.1 de la Ley de Arrendamientos Urbanos, es decir, la vivienda habitual del inquilino; ese régimen está afectado por el Real Decreto-ley 29/2026, de 6 de octubre, pendiente de convalidar a 31-10-2026, y no damos porcentajes. El alquiler por noches a turistas queda fuera de la Ley de Arrendamientos Urbanos (art. 5.e), así que no es un contrato de ese tipo. El tratamiento del vacacional en el IGIC y en el alta de actividad tiene reglas propias: consulte con un asesor fiscal para su caso. Si no reside en España, las reglas y las deducciones son otras y se declara por el modelo 210 (la declaración de los no residentes): guía del modelo 210.
Pruebe los tres con sus cifras
Pruebe los tres tipos de alquiler con sus cifras en la calculadora de rentabilidad: es gratuita, orientativa y la revisa un asesor. Elija cómo alquilaría el inmueble, escriba precio, gastos y alquiler (o precio por noche y ocupación) y compare los resultados cambiando el tipo; si se anima, repita con una ocupación más baja y con más meses vacíos. En vacacional le preguntamos si el inmueble ya tiene la declaración o inscripción de uso turístico y si la comunidad lo permite, porque sin eso la cuenta no se sostiene. La guía de base es cómo calcular la rentabilidad de un alquiler en Canarias, bruta y neta. También puede hacer el test del inversor o conocer ROUZ Capital.
Preguntas frecuentes
¿Qué es más rentable: alquiler vacacional o de larga duración?
Depende de la ocupación, del precio por noche y de los gastos, y no hay una respuesta que valga para todos. En el ejemplo de arriba, el vacacional supera a la larga estancia a partir de una ocupación de alrededor del 39 % y queda por debajo con el 30 %. Y solo cuenta si la vivienda puede alquilarse legalmente por noches.
¿Cuál es la diferencia entre alquiler de temporada y de larga duración?
La larga duración es un contrato de vivienda habitual de uno o más años, con prórrogas hasta cinco años (siete si el arrendador es persona jurídica). La temporada cubre una necesidad de alojamiento por unos meses. Su régimen está afectado por el Real Decreto-ley 29/2026, de 6 de octubre, pendiente de convalidar a 31-10-2026, así que conviene revisar el contrato con un asesor antes de firmarlo.
¿Un alquiler de 31 días o menos es turístico en Canarias?
Se presume que sí, salvo prueba en contrario (arts. 11 y 12 de la Ley 6/2025, en la redacción de la Ley 7/2026, BOC n.º 163 de 14-08-2026). El arrendador debe pedir y hacer constar en el contrato el motivo del alojamiento provisional del inquilino; si no lo especifica, el contrato se considera turístico.
¿Puedo anunciar un alquiler de temporada en Airbnb o Booking?
Anunciar una estancia corta en un canal de oferta turística hace que se presuma actividad turística, salvo prueba en contrario (art. 11.1.a de la Ley 6/2025, en la redacción de la Ley 7/2026). La ley no aclara qué pasa con un contrato largo anunciado en esas plataformas, así que, antes de hacerlo, consúltelo con un abogado y compruebe si el inmueble puede dedicarse a ello.
¿La comparación incluye los impuestos del alquiler?
No. La calculadora no calcula el IRPF ni otros impuestos sobre lo que cobra, porque dependen de cada persona y el régimen está cambiando; los revisa un asesor.
¿Quiere saber cómo trabajamos este tipo de operaciones en ROUZ? Cuéntenos su caso o conozca las áreas de ROUZ.