La cuenta correcta: alquiler menos gastos menos cuota
Mucha gente compara la cuota con el alquiler: «el alquiler es de 1.000 € y la cuota de 600 €, me sobran 400 €». Falta restar lo que cuesta tener el inmueble: comunidad, IBI (el impuesto municipal sobre el inmueble), seguro, mantenimiento, gestión si la hay, y los meses en que no cobra. Lo que queda es el flujo de caja: el dinero que le sobra, o le falta, cada año.
La fórmula es la de nuestra calculadora de rentabilidad: flujo anual = ingresos − gastos − cuotas del año. Si sale negativo, tendrá que poner dinero cada año para sostener la compra. Las rentabilidades bruta y neta están explicadas en cómo calcular la rentabilidad de un alquiler en Canarias; el planteamiento conceptual de la deuda, en inversión con apalancamiento bancario. Aquí hacemos la cuenta con números.
Cuánto le prestan: lo decide el banco
No hemos localizado en el BOE una norma que fije cuánto debe financiar un banco en una vivienda que se compra para alquilar, y el Banco de España, en su Informe de Estabilidad Financiera de primavera 2026, habla de seguir desarrollando el marco para evaluar posibles límites a las condiciones de concesión de hipotecas, no de límites ya aprobados (consultado el 31-10-2026). Por eso no damos un porcentaje: cada entidad fija el suyo según el inmueble y su perfil. Como orientación, no es una norma, es habitual que financien menos que en una vivienda habitual, así que cuente con aportar una parte mayor del precio.
Lo que sí dice la ley es cómo analiza el banco su caso cuando quien pide el préstamo es una persona física (si compra a través de una sociedad, esta ley no se aplica): la Ley 5/2019, reguladora de los contratos de crédito inmobiliario (art. 11, texto consolidado del BOE con actualización de 07-10-2026, consultado el 31-10-2026), obliga a evaluar en profundidad la solvencia, teniendo en cuenta la situación de empleo, los ingresos presentes y los previsibles, los activos, el ahorro, los gastos fijos y los compromisos ya asumidos. Si el banco cuenta, y cuánto, el alquiler que espera cobrar es una decisión suya.
Además del dinero que no le presta, aporte de su bolsillo los gastos de la compra (impuestos, notaría, registro, gestoría), que, según la entidad, normalmente no se financian. Estímelos en la calculadora de gastos de comprar casa en Canarias.
¿Tiene una vivienda en alquiler o piensa comprarla para alquilar? Calcule la rentabilidad →
El tipo de interés: una referencia con fecha
Según la Resolución del Banco de España de 19 de octubre de 2026 (BOE n.º 260, de 20-10-2026), el tipo medio de los préstamos hipotecarios a más de tres años para adquisición de vivienda libre concedidos por las entidades de crédito en España fue del 3,189 % en septiembre de 2026. Es una media del mercado, no lo que le ofrecerán a usted: su tipo depende de la entidad, de si es fijo o variable, de las vinculaciones y de su perfil. Nuestro simulador de hipoteca usa esa media más un punto de margen de prudencia (4,189 %) para sus estimaciones.
En el ejemplo de abajo usamos un 3,5 % y un 4,5 %, que son suposiciones redondas para ilustrar, no ofertas ni previsiones.
Ejemplo: cuota, alquiler y meses vacíos
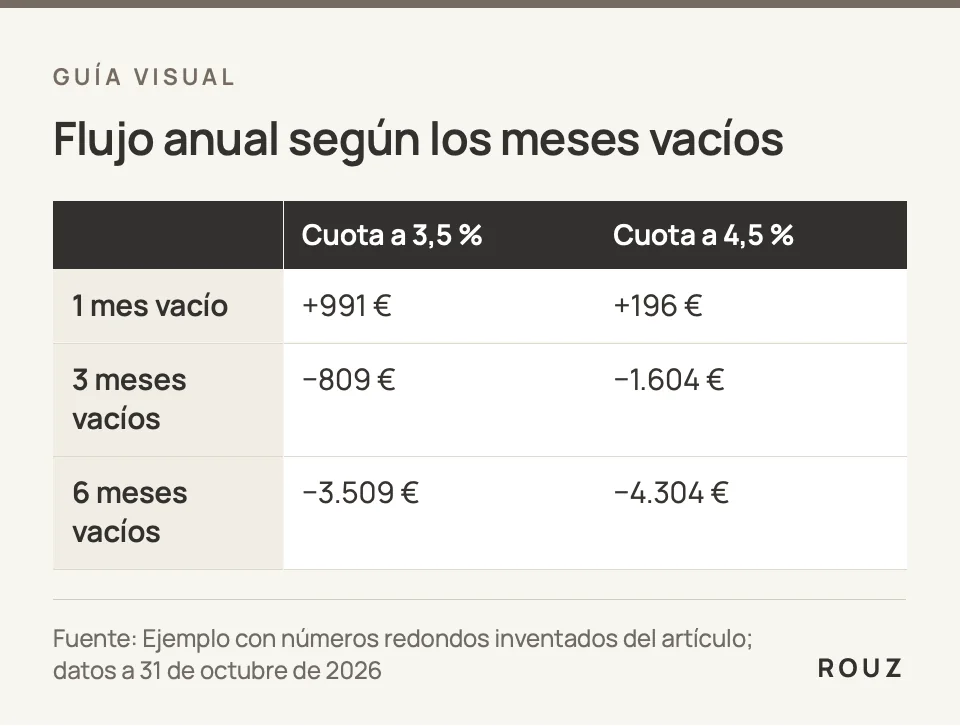
Ejemplo con números redondos inventados. Piso de 200.000 €. Inversión total de 220.000 € (con 14.500 € de gastos de compra y 5.500 € de reforma y mobiliario). Préstamo de 120.000 € (el 60 % del precio) a 25 años: el dinero propio es de 100.000 €. Alquiler de 1.000 € al mes; gastos de 1.700 € al año (comunidad, IBI, seguro y mantenimiento) más una gestión del 10 % de lo que ingresa.
| Meses vacíos al año | Ingresos | Gastos | Flujo con cuota a 3,5 % (601 €/mes) | Flujo con cuota a 4,5 % (667 €/mes) |
|---|---|---|---|---|
| 1 | 11.000 € | 2.800 € | +991 € | +196 € |
| 3 | 9.000 € | 2.600 € | −809 € | −1.604 € |
| 6 | 6.000 € | 2.300 € | −3.509 € | −4.304 € |
- Con 1 mes vacío y al 3,5 %, el flujo es de unos 991 € al año: 0,99 % sobre los 100.000 € propios. En ese primer año, unos 4.151 € de la cuota son intereses (coste) y unos 3.058 € devuelven deuda; si se cuenta esa deuda como patrimonio que gana, la rentabilidad sobre su dinero sube a 4,05 %. Pero es patrimonio, no dinero que cobre.
- La cuota se paga con el piso vacío. Con 3 meses sin cobrar, la compra ya le cuesta dinero cada año.
- Un punto más de tipo (de 3,5 % a 4,5 %) son unos 66 € más de cuota al mes y el flujo del primer caso baja de 991 € a 196 €. Si el tipo es variable, ese riesgo es suyo.
- Alargar el plazo de 25 a 30 años bajaría la cuota a unos 539 € (con el 3,5 %), pero pagaría más intereses en total.
Con esas cifras, aun siendo el alquiler (1.000 €) mayor que la cuota (601 €), la cuenta sale justa. Esa es la razón de calcularla antes de firmar.
Qué mirar en la oferta de la hipoteca
- La oferta vinculante. El banco debe entregarle, con al menos diez días naturales antes de firmar, la Ficha Europea de Información Normalizada (FEIN), que es oferta vinculante, y la Ficha de Advertencias Estandarizadas (Ley 5/2019, art. 14.1, texto consolidado del BOE, consultado el 31-10-2026). Léalas con calma y compare la cuota con la de su cálculo.
- Quién paga qué. Según el art. 14.1.e de la misma ley, la tasación (la valoración del inmueble por una sociedad de tasación) corre a cargo del prestatario, y la gestoría, los aranceles notariales de la escritura del préstamo y la inscripción de las garantías, del prestamista, quedando el impuesto de actos jurídicos documentados según la normativa tributaria. La comisión de apertura, si se pacta, se cobra una sola vez y engloba los gastos de estudio y tramitación del préstamo (art. 14.4 de la misma ley); compare ese importe entre ofertas.
- Intereses y devolución. Para quien reside en España, a efectos del IRPF, la Ley 35/2006 (art. 23.1.a, texto consolidado del BOE, consultado el 31-10-2026) incluye entre los gastos deducibles los intereses de los capitales ajenos invertidos en adquirir el inmueble, con el límite de los rendimientos íntegros y exceso deducible en los cuatro años siguientes; la devolución del capital no figura en esa lista. El resto del cálculo fiscal depende de su caso y del Real Decreto-ley 29/2026, de 6 de octubre, que a 31-10-2026 sigue pendiente de convalidación: consulte con un asesor.
- No residentes. Si vive fuera de España, las condiciones cambian: hipotecas para no residentes y comprar casa en Tenerife siendo extranjero.
Pruebe su préstamo
Meta el préstamo en la calculadora de rentabilidad o pruebe la cuota con el simulador de hipoteca; ambos son gratuitos y orientativos. La calculadora le pide el importe, el tipo y los años, le devuelve la cuota (cuota fija, sin seguros ni comisiones), separa intereses y deuda devuelta, y le dice si el primer año tendría que poner dinero de su bolsillo; un asesor la revisa con usted. Si no conoce el tipo, puede marcar «No lo sé» y la cuota queda pendiente en vez de inventarla.
No es una oferta ni una aprobación de hipoteca: la concede la entidad. Si quiere ver antes cómo trabaja el equipo, conozca ROUZ Capital o haga el test del inversor.
Preguntas frecuentes
¿Cuánto financia el banco en una segunda vivienda para alquilar?
Lo decide cada entidad. No hemos localizado una norma que lo fije, y como orientación (no es una norma) suele ser menos que en una vivienda habitual. Pregunte en varias entidades y pida la oferta por escrito.
¿Cuenta el alquiler como ingreso para que me concedan la hipoteca?
La ley obliga al banco a evaluar la solvencia con sus ingresos presentes y previsibles, sus activos, ahorro, gastos fijos y compromisos (Ley 5/2019, art. 11, texto consolidado del BOE, consultado el 31-10-2026), pero cómo valora el alquiler esperado lo decide cada banco.
¿Se paga sola la hipoteca con el alquiler?
Solo si el alquiler, una vez descontados los gastos del inmueble y los meses sin cobrar, supera la cuota. En el ejemplo, con 1 mes vacío sobran unos 991 € al año, y con 3 meses vacíos faltan unos 809 €.
¿Qué entrada necesito para comprar un piso para alquilar?
La parte del precio que el banco no financia, más los gastos de la compra (impuestos, notaría, registro, gestoría) y, si hacen falta, reforma y mobiliario. El porcentaje exacto lo fija cada entidad.
¿Se pueden deducir los intereses de la hipoteca del alquiler?
Los intereses de los préstamos para adquirir el inmueble figuran entre los gastos deducibles del IRPF (Ley 35/2006, art. 23.1.a), no así la devolución del capital. Cómo se aplica en su caso lo revisa un asesor fiscal; la calculadora no calcula el IRPF.
¿Quiere saber cómo trabajamos este tipo de operaciones en ROUZ? Cuéntenos su caso o conozca las áreas de ROUZ.